
Корректировочный акт выполненных работ. Акт выполненных работ Исправительный акт выполненных работ образец
На сегодняшний день в строительстве, а также различного рода иных сферах в обязательном порядке составляются акты выполненных работ. Подобные документы позволяют решить множество различных задач.
Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь к консультанту:
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ .
Это быстро и БЕСПЛАТНО !
Существуют несколько разновидностей таких актов. Одним из самых часто используемых является корректировочный. Он позволяет одновременно решить несколько разных задач.
При этом формат данного документа не определен. Но, в то же время, существует определенный перечень обязательных для включения в него пунктов.
По возможности стоит заранее разобраться с алгоритмом составления данного документа. Так можно избежать допущения типичных ошибок при составлении.
Что нужно знать
Сегодня все без исключения предприятия, а также ИП должны веси бухгалтерскую отчетность. Она представляет собой перечень определенных данных, составленных в табличной форме.


Обозначаются все хозяйственные операции, осуществленные в процессе ведения деятельности. Имеется обширное количество правил ведения бухгалтерского учета.
Одним из таковых является необходимость указания документального подтверждения определенного типа операций. Документы, которые требуется упоминать в бухгалтерской отчетности, называются «документами строгой отчетности».
По данному адресу представлена универсальная корма корректировочного документа. Также данный формат обозначается аббревиатурой УКД. Законодательство постоянно изменяется, нужно обязательно следить за всеми его правками.
Пошаговая инструкция
Сам алгоритм составления подобного рода акта является полностью стандартным.
Включает в себя следующие основные этапы:
При работе в 1С
Существует множество различных способов составления подобного рода документации. Одним из самых простых является ввод всех данных в 1С.
Организация, оказавшая услуги, составила акт выполненных работ и выставила счет-фактуру 31.03.2012. Стоимость услуг в счете-фактуре указана одной строкой без указания количества и цены за единицу. Данная реализация была учтена в отчетности за I квартал 2012 года. Во II квартале (в мае 2012 года) организация обнаружила, что стоимость услуг в акте и счете-фактуре указана неверно (при первоначальном расчете допущена арифметическая ошибка) и правильная стоимость услуг оказалась на 340 000 руб. меньше.
Какие документы необходимо оформить для исправления допущенной ошибки? Как вносятся исправления в акт выполненных работ? Следует ли исправить ошибочный счет-фактуру или выставить корректировочный? Что следует предпринять организации в связи с тем, что в периоде совершения ошибки (I квартале 2012 года) налогооблагаемая база по НДС оказалась завышена и это привело к излишней уплате налога? Следует ли подать уточненную налоговую декларацию
Рассмотрев вопрос, мы пришли к следующему выводу:
Исправления в акт выполненных работ вносятся путем зачеркивания неверных значений в первоначальном документе с проставлением правильных значений, подтвержденных подписями сторон и указанием даты исправлений.
При выявлении арифметической ошибки в определении налоговой базы по НДС корректировочный счет-фактура не выставляется. В таком случае следует произвести исправление ошибочного счета-фактуры путем его замены на новый с правильными значениями.
Несмотря на то, что ошибка привела к излишней уплате налога, организации целесообразно скорректировать налоговую базу за I квартал 2012 года и подать уточненную налоговую декларацию.
Обоснование вывода:
Исправление ошибки в акте выполненных работ
Все хозяйственные операции, проводимые организацией, должны оформляться оправдательными первичными документами (п. 1 ст. 9 Федеральный закон от 21.11.1996 N 129-ФЗ «О бухгалтерском учете» (далее — Закон N 129-ФЗ)).
При этом в случае выявления ошибки п. 5 ст. 9 Закона N 129-ФЗ предусматривает внесение исправлений в первичные документы (за исключением кассовых и банковских) по согласованию с участниками хозяйственных операций. Вносимые исправления должны подтверждаться подписями тех же лиц, которые подписали документы, с указанием даты внесения исправлений.
Порядок исправления ошибок в первичных документах установлен в Положении о документах и документообороте в бухгалтерском учете, утвержденном Минфином СССР 29.07.1983 N 105 по согласованию с ЦСУ СССР (далее — Положение N 105), и действующем на сегодняшний момент в части, не противоречащей Закону N 129-ФЗ. Как определяет п. 4.2 Положения N 105, ошибки в первичных документах исправляются следующим образом: зачеркивается неправильный текст или суммы и надписывается над зачеркнутым исправленный текст или суммы. Зачеркивание производится одной чертой так, чтобы можно было прочитать исправленное. Исправление ошибки в первичном документе должно быть оговорено надписью «исправлено», подтверждено подписью лиц, подписавших документ, а также проставлена дата исправления, что согласуется с п. 5 ст. 9 Закона N 129-ФЗ (п. 4.3 Положения N 105).
Действующим законодательством не предусмотрено составление корректировочных первичных документов. В то же время судьями отмечается, что в законодательстве нет запрета на исправление первичных документов и путем их полной замены на новые с теми же реквизитами (постановления ФАС Московского округа от 21.05.2008 N КА-А41/4238-08, Девятого арбитражного апелляционного суда от 08.04.2010 N 09АП-5303/2010). В любом случае при выявлении арифметической ошибки корректировочный (дополнительный) акт в мае 2012 года к акту от 31.03.2012 не составляется.
Отметим, что выявленные ошибки и их последствия подлежат обязательному исправлению (п. 4 ПБУ 22/2010 «Исправление ошибок в бухгалтерском учете и отчетности» (далее — ПБУ 22/2010)). В рассматриваемой ситуации выявлена ошибка текущего отчетного года, которая исправляется записями по соответствующим счетам бухгалтерского учета в том месяце отчетного года, в котором она выявлена, то есть в мае 2012 года (п. 5 ПБУ 22/2010).
Основанием для внесения изменений в первичные документы (в рассматриваемом случае — в акт выполненных работ от 31.03.2012) и исправления ошибки в учете будет служить бухгалтерская справка, составленная в мае 2012 года и содержащая необходимые реквизиты, предусмотренные п. 2 ст. 9 Закона N 129-ФЗ. При этом в случае исправления акта путем оформления его дубликата в справке целесообразно зафиксировать факт аннулирования ошибочного документа.
Исправление счета-фактуры
Выставление корректировочного счета-фактуры производится в случае изменения стоимости оказанных услуг, в том числе в случае изменения их цены (тарифа) и (или) уточнения объема выполненных услуг. При этом необходимо наличие договора, соглашения, иного первичного документа, подтверждающего согласие (факт уведомления) покупателя на изменение стоимости оказанных услуг, в том числе из-за изменения цены (тарифа) и (или) изменения объема оказанных услуг (абз. 3 п. 3 ст. 168, п. 10 ст. 172 НК РФ).
То есть для выставления корректировочного счета-фактуры изменение стоимости оказанных услуг должно быть обязательно согласовано с покупателем. При этом подразумевается, что первоначальный счет-фактура был составлен верно. Для выполнения этого условия изменения стоимости оказанных услуг должны быть отражены в двустороннем документе (например в соглашении), подтверждающем согласие покупателя на такое изменение. Альтернативным вариантом может служить иной документ, составленный в одностороннем порядке продавцом (авизо, кредит-нота, уведомление и прочее), но только в том случае, если договором предусмотрена возможность одностороннего уведомления покупателя об изменении стоимости оказанных услуг.
В рассматриваемой ситуации корректировочный счет-фактура не выставляется, поскольку причиной внесения исправлений является техническая (арифметическая) ошибка. Как неоднократно разъяснялось представителями финансового ведомства и контролирующих органов, НК РФ не предусматривает выставление корректировочных счетов-фактур в случае обнаружения технических ошибок в счетах-фактурах, выставленных по отгруженным товарам (выполненным работам, оказанным услугам, переданным имущественным правам) (письма Минфина России от 16.04.2012 N 03-07-09/36, от 13.04.2012 N 03-07-09/34, 05.12.2011 N 03-07-09/46, 30.11.2011 N 03-07-09/44, ФНС России от 11.04.2012 N ЕД-4-3/6103@, от 12.03.2012 N ЕД-4-3/4143@).
В этом случае в счет-фактуру, выставленный при оказании услуг, вносятся исправления в порядке, установленном постановлением Правительства России от 26.12.2011 N 1137 «О формах и правилах заполнения (ведения) документов, применяемых при расчетах по налогу на добавленную стоимость» (далее — Постановление N 1137).
Пункт 7 Правил заполнения счета-фактуры, применяемого при расчетах по налогу на добавленную стоимость (приложение 1 к Постановлению N 1137) предусматривает внесение продавцом исправлений в счет-фактуру путем составления новых экземпляров счетов-фактур. Исправленный счет-фактура в обязательном порядке повторяет номер и дату первоначального документа, а также содержит номер и дату исправления. Остальные показатели нового экземпляра счета-фактуры, в том числе новые (первоначально не заполненные) или уточненные (измененные), указываются в соответствии с общим порядком, установленным Постановлением N 1137.
Подача уточненной налоговой декларации
В соответствии с п. 1 ст. 54 НК РФ при обнаружении ошибок (искажений) в исчислении налоговой базы, относящихся к прошлым налоговым периодам, в текущем налоговом периоде перерасчет налоговой базы и суммы налога производится за период, в котором были совершены указанные ошибки (искажения).
Вместе с тем налогоплательщик вправе произвести перерасчет налоговой базы и суммы налога за налоговый период, в котором выявлены ошибки (искажения), относящиеся к прошлым налоговым периодам, в тех случаях, когда допущенные ошибки (искажения) привели к излишней уплате налога (абз. 3 п. 1 ст. 54 НК РФ) (письма Минфина России от 30.01.2012 N 03-03-06/1/40, 23.01.2012 N 03-03-06/1/24, УФНС России по г. Москве от 01.04.2010 N 16-15/034189).
Следуя приведенной норме, в рассматриваемой ситуации организация вправе произвести пересчет налоговой базы по НДС в II квартале 2012 года, поскольку в периоде совершения ошибки (I квартале 2012 года) налогооблагаемая база по НДС оказалась завышена, что привело к излишней уплате налога.
Отметим, что существует позиция контролирующих органов, согласно которой в случае, если период обнаружения ошибки известен, корректировка налоговой базы должна производиться исключительно в этом периоде независимо от того, что ошибка привела к излишней уплате налога (письма ФНС России от 17.08.2011 N АС-4-3/13421, УФНС России по г. Москве от 26.03.2010 N 16-15/031541@). Однако представители финансового ведомства считают такой вывод ошибочным (письмо Минфина России от 25.08.2011 N 03-03-10/82). Вместе с тем не исключаем возможные претензии со стороны налоговых органов при корректировке налоговой базы в текущем налоговом периоде, в котором выявлена ошибка.
Исходя из п. 1 ст. 81 НК РФ организация также не обязана представлять уточненную налоговую декларацию за I квартал 2012 года, поскольку ошибка при отражении завышенной стоимости оказанных услуг не привела к занижению суммы налога, подлежащей уплате.
Обязательный же пересчет налоговой базы и представление уточненных налоговых деклараций за период, в котором совершена ошибка, производится только в случае, если ошибка привела к занижению налоговой базы и суммы налога, подлежащего уплате в бюджет (письмо Минфина России от 15.11.2010 N 03-02-07/1-528).
Вместе с тем следует учитывать, что налоговая база по НДС определяется на основании не только счетов-фактур, но и книг продаж и покупок, обязанность вести которые установлена п. 3 ст. 169 НК РФ.
Регистрация счетов-фактур в книге продаж производится в хронологическом порядке в том налоговом периоде, в котором возникает налоговое обязательство. При необходимости внесения изменений в книгу продаж после окончания текущего налогового периода регистрация счета-фактуры производится в дополнительном листе книги продаж за налоговый период, в котором были зарегистрированы счета-фактуры до внесения в них исправлений (п. п. 2, 3 Приложения 5 к Постановлению N 1137).
В рассматриваемой ситуации в дополнительном листе книги продаж за I квартал 2012 года производится аннулирование записи об ошибочном счете-фактуре (с отрицательными значениями) и регистрация исправленного счета-фактуры с положительными значениями (п. 11 Приложения 5 к Постановлению N 1137).
Иными словами, внося исправления в счет-фактуру за предыдущий налоговый период, организация должна произвести соответствующие записи в дополнительном листе книги продаж за этот же период. То есть в книге продаж периода обнаружения ошибки регистрация исправленного счета-фактуры не производится. Следовательно, в случае, если организация воспользуется правом произвести пересчет налоговой базы в периоде обнаружения ошибки, это повлечет несоответствие итоговых показателей книги продаж за II квартал 2012 года и налоговой базы по НДС, отраженной в декларации за II квартал 2012 года.
Таким образом, в рассматриваемой ситуации организации целесообразно подать уточненную налоговую декларацию за I квартал 2012 года. Повторимся, что в данном случае это является правом налогоплательщика. При этом организация имеет право на своевременный зачет (в счет предстоящих платежей по этому или другим налогам соответствующего бюджета) или возврат сумм излишне уплаченного налога по заявлению налогоплательщика (пп. 5 п. 1 ст. 21, п.п. 1, 4, 6 ст. 78 НК РФ).
Ответ подготовил:
Эксперт службы Правового консалтинга ГАРАНТ
Лазарева Ирина
Контроль качества ответа:
Рецензент службы Правового консалтинга ГАРАНТ
аудитор Монако Ольга
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги
Любое физическое лицо (лица), которое оказывает определенные услуги, выполняет конкретное задание, должны предоставлять своему заказчику, обязующемуся оплатить его услуги, специальный документ с подтверждением выполненного заказа (оказанных услуг). Этот документ в 2018 г. также является обязательным при сотрудничестве частного предпринимателя, выполняющего услуги, с заказчиками, которые обращаются к исполнителю с целью выполнить то или иное поручение. Для того чтобы заключить такое соглашение, необходим специальный бланк.
В 2018 году действует закон, согласно которому нужно в обязательном порядке составлять специальный технический акт приема — передачи выполненного поручения или оказанных услуг. При этом неважно, осуществляет ли частный предприниматель деятельность на общей основе или на едином налоге. Оформлять файл лучше с помощью программы 1с. Чтобы не допустить ошибок, лучше скачать образец формы заполнения в 1с.
Акт должен быть составлен в соответствии с общепринятыми правилами. Технический акт, подготавливаемый в процессе передачи результата заказчикам, может быть выполнен в word. Шаблон поможет составить его правильно. Договор необходимо заверить двусторонне. Технический протокол сдачи приема реализованного задания будет являться свидетельством того, что заказчик со своей стороны не предъявляет никаких претензий в отношении услуг, которые были выполнены исполняющей стороной.
В 2018 году действует закон, согласно которому свидетельство сдачи и приема работ и услуг осуществляется двумя сторонами - заказчиком и исполнителем. Вопросы, связанные с качеством исполненного действия, исключаются. Чтобы оформить такие бумаги, существует специальная форма.
Можно скачать образец и заполнить его в рамках установленных норм. Стандартный бланк заполняет заказчик, а исполнитель ставит свою подпись. Программа 1с позволяет составить такую отчетность. Форма деловой бумаги выполняется в excel. Образец дает возможность не столкнуться с трудными моментами. Всего существует три таких документа:
- основной - свидетельство сдачи и приема работ (или услуг);
- корректировочный;
- промежуточный.
Технический акт - обоюдное соглашение между заказчиком и исполняющей стороной. Каждый из них заполняется согласно общим нормативам. Что содержит такая деловая бумага:
- наименование;
- число и год заполнения;
- название организаций, принявших ее и составивших;
- перечень действий и услуг, которые выполняются;
- вознаграждение;
- название должностей заказчика и исполнителя;
- подписи всех участников.
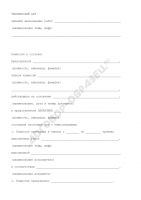
Корректировочный акт выполненных работ
В ряде случаев требуется составление такого документа, как корректировочный акт приема и передачи услуг. В 2018 году он составляется согласно ранее принятым нормативам. Соответствующая форма заполняется заказчиком. При этом требуется форма стандартного образца и программа 1с.
Чтобы не допустить ошибок, лучше скачать бланк, который находится внизу статьи для правильного заполнения которого использовать образец. В некоторых случаях требуется корректировочный акт для внесения определенных изменений. Например, для указания другой цены при оплате за услуги, изменения порядка передачи денег или другого списка действий.
Промежуточный акт выполненных работ
Такое свидетельство выполняемых услуг не является самостоятельным, а прилагается к основному. Сроки окончания определенных этапов обслуживания указываются в промежуточном акте. Это является доказательством того, что определенная часть задания выполнена и сдана заказчику. Используется стандартный бланк, а также программа1с.
Их требуется составлять в двух экземплярах. При этом один из них передается исполнителю, другой - заказчику.
Как правильно исправить ошибку (неправильно указана сумма) в акте выполненных работ от 31 декабря 2014 г.? Обнаружена ошибка в апреле 2015 г. переделать акт или сделать корректировку в акте за апрель? Спасибо.
Ответ
Акт выполненных работ является первичным документом, а в первичных документах исправления допускаются (). Ошибки в первичных документах исправляйте следующим образом: зачеркните неправильный текст и надпишите над зачеркнутым исправленный текст. Зачеркивание производится одной чертой, так чтобы можно было прочитать исправленное. Исправления в документах заверьте подписями лиц, составивших документ (с указанием их фамилий и инициалов либо иных реквизитов, необходимых для идентификации этих лиц), проставьте дату внесения исправления.
В бухучете корректировки, связанные с исправлением ошибки, отразите в том периоде, в котором ошибка была выявлена. То есть текущим месяцем.
Обоснование данной позиции приведено ниже в материалах Системы Главбух
Исправление ошибок
В первичных документах исправления допускаются ().*
Ошибки в первичных документах исправляйте следующим образом: зачеркните неправильный текст и надпишите над зачеркнутым исправленный текст. Зачеркивание производится одной чертой, так чтобы можно было прочитать исправленное. Исправления в документах заверьте подписями лиц, составивших документ (с указанием их фамилий и инициалов либо иных реквизитов, необходимых для идентификации этих лиц), проставьте дату внесения исправления.*
Вносить исправления в кассовые и банковские документы нельзя. Такие правила установлены статьи 9 Закона от 6 декабря 2011 г. № 402-ФЗ, Положения, утвержденного , и указания Банка России от 11 марта 2014 г. № 3210-У.
Исправить ошибку в регистре бухучета можно на основании бухгалтерской . В этом документе должно быть обоснование исправления.
В регистрах бухучета не допускаются исправления, не санкционированные лицами, ответственными за ведение соответствующего регистра (). Если исправление в регистре разрешено ответственными лицами, то заверьте его подписями этих лиц (с указанием их фамилий и инициалов либо иных реквизитов, необходимых для идентификации этих лиц), проставьте дату внесения исправления. Такие правила установлены статьи 10 Закона от 6 декабря 2011 г. № 402-ФЗ.
Исправление ошибок
Выявленные ошибки и их последствия нужно исправить ().
Исправления в бухучет вносите на основании первичных документов. Так же составьте , в них укажите обоснование исправлений. Это следует из общего правила о том, что каждый надо оформить первичным учетным документом. На это прямо указано в статьи 9 Закона от 6 декабря 2011 г. № 402-ФЗ.
Определив существенность ошибки и учитывая момент, когда ее обнаружили, сделайте исправления в учете. Как именно – в этом вам поможет таблица ниже.
| Когда и какую ошибку обнаружили | Как исправить | Основание |
| Ошибка допущена в текущем году. Существенность ошибки значения не имеет | В том месяце, в котором ошибка была обнаружена, внесите исправления в бухучет. При формировании отчетности учитывайте уже исправленные показатели |
ПБУ 22/2010 |
| Ошибка возникла в прошлом году. Отчетность за этот период пока не подписана руководителем. Существенность ошибки значения не имеет |
Исправления сделайте декабрем прошлого года. Отчетность сформируйте заново |
ПБУ 22/2010 |
| Существенная ошибка прошлого года выявлена в текущем году. Отчетность за прошедший период готова и подписана, но не представлена внешним пользователям |
Необходимые корректировки сделайте декабрем прошлого года. Переделайте отчетность и повторно заверьте ее у руководителя |
ПБУ 22/2010 |
| Существенная ошибка была допущена в прошлом году. Отчетность за этот период уже была сформирована, ее подписал руководитель. Отчетность представлена внешним пользователям. Но не утверждена | Ошибку исправляйте декабрем прошлого года. Отчетность сформируйте заново. Заверьте ее у руководителя и представьте внешним пользователям еще раз |
ПБУ 22/2010 |
| Существенная ошибка выявлена в последующих годах. Отчетность за период, когда ошибка возникла, была подготовлена, подписана руководителем, представлена внешним пользователям и утверждена | Исправления внесите в том периоде, в котором ошибка была выявлена. Уточнять отчетность за период, в котором ошибка была допущена, не нужно. Все изменения, связанные с прошлыми периодами, отразите в отчетности текущего. В пояснениях к годовой отчетности текущего периода укажите характер исправленной ошибки, а также суммы корректировок по каждой статье |
Ситуация. Организация-генподрядчик с участием субподрядчика на территории Беларуси в июне выполнила строительные работы. Общая стоимость работ за июнь с НДС составила 24000 руб., в том числе 12000 руб. — работы субподрядчика. Акт выполненных работ субподрядчика подписан сторонами 5 июля, а ЭСЧФ по этим работам получен и подписан генподрядчиком 6 июля. Общий акт генподрядчика на всю стоимость работ подписан заказчиком 9 июля. В этот же день генподрядчик выставил исходный ЭСЧФ по работам, который заказчик подписал 11 июля.
Контрольный обмер был произведен 3 августа. По его результатам субподрядчик составил корректировочный акт на уменьшение стоимости работ за июнь на 600 руб. (с НДС). Корректировочный акт субподрядчика подписан сторонами 17 августа. На основании этого генподрядчик также составил корректировочный акт, который заказчик подписал 29 августа.
В рассматриваемом примере все участники строительства являются белорусскими юрлицами. Генподрядчик применяет общую систему налогообложения. Отчетный период по НДС — месяц. Выполненные работы облагаются по ставке НДС 20%.
Бухучет
В рассматриваемой ситуации составленный генподрядчиком акт выполненных работ за июнь подписан заказчиком до 10-го числа следующего месяца (9 июля). Значит, выручка по акту признается генподрядчиком на последнее число месяца выполнения работ — 30 июня. Выручка отражается генподрядчиком по дебету счета 62 «Расчеты с покупателями и заказчиками» и кредиту субсчета 90-1 «Выручка от реализации продукции, товаров, работ, услуг» <*> .
При изменении в результате контрольного обмера количества и стоимости выполненных в прошлых периодах работ предусмотрено составлять корректировочные акты. Они нужны для изменения в бухучете учетной оценки выполненных работ. Отметим, что правило «10-го числа» к корректировочным актам не применяется, т.к. указанные в них работы ранее уже были приняты заказчиком. Генподрядчику следует отразить корректировочный акт в бухучете в том отчетном периоде, в котором он подписан сторонами. В нашем случае генподрядчик отражает уменьшение выручки в августе <*> .
Затраты в виде стоимости работ субподрядчика отражаются генподрядчиком на счете 25 «Общепроизводственные затраты» с последующим отнесением на счет 20 «Основное производство». Данные затраты признаются расходами в том отчетном периоде, в котором отражена выручка по этим работам. Затраты, не признанные в отчетном периоде расходами, числятся на счете 20 «Основное производство» в качестве незавершенного строительного производства <*> . При уменьшении выручки по корректировочному акту генподрядчику необходимо произвести уменьшение относящихся к ней затрат.
НДС и ЭСЧФ
Так как составленный генподрядчиком акт выполненных работ за июнь подписан заказчиком 9 июля, моментом фактической реализации по НДС этих работ считается 30 июня <*> . При уменьшении стоимости работ субподрядчика генподрядчику необходимо скорректировать исчисленную сумму НДС и вычеты.
Корректировка оборотов по реализации
Основанием для корректировки оборотов по реализации является ЭСЧФ. По составленному в августе корректировочному акту генподрядчику необходимо создать дополнительный ЭСЧФ с отрицательными значениями и выставить его заказчику не позднее 10 сентября. Поскольку в нашей ситуации выставленный генподрядчиком исходный ЭСЧФ был подписан заказчиком, уменьшение налоговой базы генподрядчиком отражается при наличии в дополнительном ЭСЧФ подписи заказчика <*> .
Полагаем, если дополнительный ЭСЧФ будет подписан заказчиком до даты подачи декларации по НДС за август, то корректировка оборотов по реализации отражается в августе. В остальных случаях изменения вносятся в декларацию по НДС в том отчетном периоде, в котором заказчиком будет подписан дополнительный ЭСЧФ. Уточненную декларацию по НДС за прошлый отчетный период (июнь) представлять не нужно <*> .
Корректировка вычетов по НДС
Напомним, что для принятия к вычету НДС необходим не только ЭСЧФ, но и чтобы суммы «входного» НДС были отражены в бухучете. Поскольку уменьшение суммы вычетов по работам субподрядчика отразится у генподрядчика в бухучете в августе, полагаем, и в декларации по НДС вычеты необходимо скорректировать за август <*> .
На заметку
При уменьшении на основании корректировочного акта оборотов по реализации субподрядчик выставляет генподрядчику дополнительный ЭСЧФ с отрицательными значениями. Исходный ЭСЧФ был подписан генподрядчиком, поэтому его подпись нужна и в дополнительном ЭСЧФ. Если генподрядчик подпишет этот ЭСЧФ после даты подачи декларации по НДС за август, то сумма вычетов с учетом корректировки за август в декларации не сойдется с подписанными «входящими» ЭСЧФ. Такие отклонения не считаются ошибкой.
Налог на прибыль
Выручка и затраты для целей налога на прибыль отражаются на основании данных бухучета. При уменьшении выручки по ранее выполненным работам и относящихся к ним затрат соответствующие показатели корректируются в декларации по налогу на прибыль. Изменения вносятся генподрядчиком за тот отчетный период, в котором корректировки отражены в бухучете, т.е. в декларации за январь — сентябрь. Подавать уточненную декларацию по налогу на прибыль за январь — июнь не требуется <*> .
Корреспонденция счетов
| Содержание операции | Дебет | Кредит | Сумма, |
| ИЮНЬ | |||
| Отражена выручка от реализации (включая стоимость работ субподрядчика) | 62 | 90-1 | 24000 |
| Исчислен НДС из выручки
(24000 x 20 / 120) |
90-2 | 68-2 | 4000 |
| Отражена стоимость работ, выполненных субподрядчиком
(12000 — (12000 x 20 / 120)) |
25 | 60 | 10000 |
| Отражен НДС, предъявленный субподрядчиком
(12000 x 20 / 120) |
18 | 60 | 2000 |
| Принят к вычету «входной» НДС по работам субподрядчика (при условии подписания до подачи декларации по НДС за июнь ЭСЧФ, выставленного субподрядчиком) | 68-2 | 18 | 2000 |
| Стоимость работ субподрядчика отнесена на затраты основного производства | 20 | 25 | 10000 |
| Признаны расходы по договору строительного подряда в виде стоимости работ субподрядчика | 90-4 | 20 | 10000 |
| АВГУСТ | |||
| По результатам контрольного обмера уменьшена включенная в выручку стоимость работ | 62 | 90-1 | -600 |
| Уменьшена сумма исчисленного из выручки НДС (при условии подписания дополнительного ЭСЧФ заказчиком до подачи декларации по НДС за август)
(-600 x 20 / 120) |
90-2 | 68-2 | -100 |
| Скорректирована стоимость работ, выполненных субподрядчиком
-(600 — (600 x 20 / 120)) |
25 | 60 | -500 |
| Уменьшены вычеты, предъявленные субподрядчиком
(600 x 20 / 120) |
18 | 60 | -100 |
| Скорректирована стоимость работ субподрядчика, отнесенная на затраты основного производства | 20 | 25 | -500 |
| На основании корректировочного акта субподрядчика уменьшена принятая к вычету сумма НДС | 68-2 | 18 | -100 |
| Уменьшены расходы по договору строительного подряда в части стоимости работ субподрядчика | 90-4 | 20 | -500 |






