Разработка путей совершенствования нормирования товарных запасов. Методы нормирования товарных запасов
Планирование товарных запасов предполагает использование комплекса методов, направленных на определение оптимальной, нормативной величины запасов. Основу планирования товарных запасов текущего назначения составляет их нормирование, в процессе которого устанавливается норматив запаса в днях и сумме по товарным группам В современных условиях предприятия общественного питания самостоятельно нормируют и планируют запасы сырья и товаров. Норматив товарного запаса необходим для осуществления экономической, финансовой и коммерческой деятельности, при регулировании размера собственных оборотных средств, вложенных в запасы, определении планового размера кредита, для оперативного контроля за товарными запасами, при расчете затрат по хранению.
Планирование предполагает разработку потоварных и общего нормативов в сумме и днях оборота по кварталам планируемого года. Процесс планирования начинается с разработки потоварных нормативов. При расчете нетоварных нормативов рекомендуется использовать методы технико-экономических расчетов; экономико-статистические; индексный; экономико-математического моделирования.
Потоварный норматив запасов методом технико-экономических расчетов включает в себя следующие элементы в зависимости от их назначения:
· представительный ассортиментный набор;
· запас на время приемки и подготовки товара к продаже;
· запас на среднедневную реализацию;
· запас текущего пополнения;
· страховой запас.
Потоварный норматив товарных запасов в днях на планируемый квартал (Н дн) рассчитывается по формуле
Н дн =3 а +3 р + 3 п + 3 т + 3 с,
где З а - представительный набор; Зр, 3n, З т - соответственно запас на среднедневную реализацию, на время приемки и подготовки товаров к продаже, текущего пополнения;
З с - страховой запас в днях.
Потоварный норматив запасов в сумме на планируемый квартал определяется умножением потоварного норматива товарных запасов в днях на среднедневной оборот:
Нс = Ндн × Т план: 90,
где Т план - товарооборот на планируемый квартал;
90 - количество дней в периоде.
Представительный ассортиментный набор на предприятиях питания может не рассчитываться, так как его величина незначительна. Запас в размере среднедневного равен одному дню. Запас на время приемки и подготовки товаров к продаже устанавливается путем хронометрирования времени, затраченного на отдельные операции.
Страховой запас создается для гарантии бесперебойного производства, продажи и на случай отклонений от установленных сроков и объемов поставки сырья и товаров. Размер может определяться как удвоенный квадратный корень из запаса текущего пополнения. Расчет производится по формуле:
Товарные запасы – масса товаров, которая находится в сфере товарного обращения и предназначена для выполнения товарооборота и удовлетворения потребностей населения.
Функции товарных запасов:
Характеризуют соотношение между объемом и структурой спроса и товарного предложения
Удовлетворяют платежеспособный спрос населения
Обеспечивают непрерывность расширенного производства и обращения, в процессе котором происходят их систематическое образование и расходование
Факторы, влияющие на величину товарных запасов:
Состояние материально-технической базы (наличие складских помещений, холодильного оборудования)
Объем, структура и состав розничного товарооборота. (Предприятия с более высоким товарооборотом и более широким ассортиментом реализуемой продукции имеют больший товарный запас).
Организация закупок товаров (Равномерность поставок и частота завоза)
Эффективность работы коммерческих служб по закупке товаров
Уровень цен и их динамика
Ассортиментная структура реализуемой продукции
Соотношение спроса и предложения
Физико-химические свойства товаров и сроки их хранения.
Классификация товарных запасов:
1. По назначению.
Товарные запасы текущего хранения – запасы сырья и товаров, объем которых обеспечивает выполнение производственной программы и товарооборота.
Товары сезонного хранения – создаются в предприятиях о.п. по сельскохозяйственной продукции (картофель, овощи, фрукты) для обеспечения этими товарами производства на длительный период, в связи с особенностями производства этих товаров.
Товары целевого назначения и досрочного завоза – создаются на определенные цели.
2. По времени
Запасы на начало периода
Запасы на конец периода
3. По размерам
Минимальный тов. запас – перед днем завоза товаров
Максимальный тов. запас – в день завоза
Средний тов. запас - определяются расчетным путем.
Товарные запасы рассчитываются:
А) в стоимостном выражении (тыс.рублей).
Б) в относительном выражении (в днях к товарообороту).
Товарный запас в днях (Здн) показывает, на сколько дней торговли хватит данного товарного запаса.
З дн = Запас в сумме / Однодневный товарооборот
Однодневный товарооборот = Товарооборот / Количество дней в периоде
Количество дней в периоде за квартал = 90 дней.
Расчет товарных запасов:
Товарные запасы в сумме на конец квартала можно рассчитать из формулы балансовой взаимосвязи показателей.
З н + П = Р + З к
З к = З н + П -- Р
где: З н – запасы на начало периода
З к - запасы на конец периода
П - поступление товаров
Р – реализация товаров (товарооборот)
Товарные запасы в днях (Т.З. дн.)
Т.З. дн = Т.З. в сумме / Одн. Т.О.
Однодневный товарооборот (Одн. т.о.) = Товарооборот за квартал / Дни периода
Товарные запасы на начало 1 квартала – 300 т.р.
Товарооборот предприятия за 1 квартал составил 2950 т.р.
Поступление товаров за квартал 3030 т.р.
З к = 300 + 3030 – 2950 = 380 т.р.
Одн. Т.о. = 2950 / 90 = 32,78 т.р.
З к (в днях) = 380 / 32,78 = 11,6 дня
Нормирование товарных запасов:
Нормирование товарных запасов может проводиться различными методами: (метод технико-экономических расчетов, нормативный метод, опытно-статистическим путем).
Нормативный метод – используется обычно в тех случаях, когда размеры товарных запасов в плановом периоде в целом обеспечивали бесперебойную продажу отдельных групп товаров:
НТЗ в ∑ по тов.группе = Однодневный товарооборот по товарной группе ∙ НТЗ в днях по товарной группе
НТЗ в днях пред. = НТЗ в сумме предприятия / Однодневный товарооборот по предприятию
Где: НТЗ – норматив товарного запаса в днях или сумме.
Опытно-статистический метод основан на изучении сложившейся оборачиваемости отдельных видов товаров за прошлые годы, на учёте влияния различных факторов на скорость обращения. Для определения норматива на предстоящий период строятся динамические ряды фактических товарных запасов текущего хранения, и анализируется годовая товарооборачиваемость за 3–5 прошедших лет. Выявленные при анализе тенденции развития запасов экстраполируются с учётом объективных и субъективных факторов. В результате влияния этих факторов исчисляется расчётный норматив в днях оборота.
Но этот метод расчёта товарных запасов недостаточно совершенен, так как сводится в основном к простой экстраполяции фактически сложившегося уровня товарных запасов за ряд лет. При этом в расчёт переносится в той или иной степени недостатки прошлого, не в полной мере учитывается влияние факторов, формирующих объём товарных запасов, что приводит к необоснованности норматива.
Чаще всего торговые предприятия используют метод технико-экономических расчётов, он является достоверным и точным. Суть его состоит в том, что расчёт норм запаса товаров проводится по элементам в соответствии с процессом формирования запаса. При этом норма товарных запасов включает следующие элементы: время для приёмки, проверки и подготовки товаров к продаже; время пребывания товаров в форме торгового запаса; гарантийный запас (в случае неравномерности поставок, изменений в обороте и покупательском спросе).
Основной частью норматива товарного запаса является торговый запас, который состоит из двух частей:
1.рабочего запаса, который должен постоянно находиться в торговом зале;
2.запаса текущего пополнения, предназначенного для обеспечения бесперебойной продажи товаров на период до очередного поступления товаров.
Гарантийный запас предназначен для обеспечения бесперебойной продажи товаров в случае возникновения непредвиденных обстоятельств (резкое возрастание спроса, невозможность осуществить своевременную закупку и поставку товаров и т. д.).
Представительский ассортиментный набор – это демонстрационный запас, находящийся в торговом зале, который должен содержать всё многообразие ассортимента товаров данной товарной группы. Запас в размере однодневного оборота также хранится в торговом зале, ежедневно пополняется за счёт запаса текущего пополнения и предназначается для непосредственного отпуска товаров покупателям.
Таким образом, результатом технико-экономического метода планирования и нормирования товарных запасов является следующая формула:
Н = ПП + РЗ + 1/2ЗТП + ГЗ,
где Н – норма товарного запаса в днях;
ПП – время на приёмку и подготовку товаров к продаже, дни;
РЗ – рабочий запас, дни;
ЗТП – запас текущего пополнения, дни;
ГЗ – гарантийный запас, дни.
Метод технико-экономических расчётов имеет свои преимущества и недостатки. С одной стороны этот метод позволяет учесть особенности формирования и использования товарного запаса по каждой группе товаров. Но с другой стороны он очень трудоёмкий и требует наличия большого объёма информации, которая не всегда систематизируется в торговых предприятиях.
При использовании экономико-статистического метода расчет норматива товарного запаса в днях чаще всего производится с помощью скользящей средней. Вводятся условные обозначения товарного запаса в днях (К1, К2,…, Кпл), которые соответствуют значениям периодов (годам). Расчёт производится в несколько шагов:
Первый, второй и третий шаги заключаются в расчёте средних коэффициентах К1ср, К2ср,…, Кnср по формуле средней арифметической путём сглаживания:
К1ср = (К1 + К2) / 2
К2ср = (К2 + К3) / 2
Кnср = (К…ср + Кn‑1 ср) / 2.
Четвертый шаг – расчёт среднегодового изменения товарного запаса (Δ) за весь анализируемый период:
(Кnср – К1ср) / (n – 1)
Пятый шаг – обоснование норматива товарного запаса на планируемый год:
Кпл = Кпрош + 2Δ или Кпл = Котч +Δ
Сумма планируемых товарных запасов будет рассчитываться как произведение планируемого однодневного товарооборота на планируемый коэффициент, то есть:
ТЗпл = Орто * Кпл.
Нормирование товарных запасов торговыми предприятиями существенно отличается от организации и методики осуществления этого процесса в других отраслях народного хозяйства. Причина разницы - в характере расходов.
Использование производственных запасов строго обусловлено производственной программой. Его можно рассчитать, если знать план выпуска продукции и нормы расхода сырья, материалов на единицу изделия, оно более детерминировано. Это обстоятельство при идеально отлаженной доставке позволяет вообще отказаться от складских помещений, вести поставки "с колес".
Использование товарных запасов носит непоследовательный и трудно прогнозируемый характер, поскольку это связано с такой подвижной категорией, как спрос населения, четко реагирующий на любые социально-экономические, климатические, психологические и другие сдвиги. Поэтому нередки случаи, когда дефицитные, в момент заказа, товары во время поступления в торговую сеть подпадают под категорию, которая пользуется слабым спросом и оседает в запасах, и наоборот, товары из ряда неходовых начинают пользоваться повышенным спросом.
Товарные запасы является функцией спроса индивидуальных потребителей (населения), склонных к большому влиянию случайных обстоятельств (их количественное соотношение проявляется лишь в достаточно большом количестве элементов совокупности, находит свое отражение в массе явлений), а значит, требует систематического изучения.
Норматив товарных запасов должен выступать как средняя величина, нивелирует случайные и второстепенные отклонения как закономерность стохастического характера. Проблема заключается в изучении и моделировании закономерностей товарных запасов и создании на этой основе научно обоснованных нормативов.
Заключение
Центральным звеном механизма управления товарными запасами на уровне торгового предприятия является нормирование и планирование их объема.
Целью нормирования товарных запасов является определение их оптимальных размеров для обеспечения планового объема товарооборота в определенных условиях, месте и времени, создание необходимых материальных предпосылок для ритмичных и бесперебойных продаж товаров при минимальных затратах на их формирование, хранение, регулирование.
Нормы товарных запасов используются торговыми организациями (предприятиями ) при:
― Разработке планов товарного обеспечения (запасов и поступление товаров);
― Определении объема оборотных средств и необходимого размера кредита для их формирования;
― Регулировании завоза товаров и оперативном управлении запасами, выявлении дефицита или формирования сверхнормативных запасов (неходовых, ввезенных больше планируемого);
― Контроле за обеспечением товарными запасами товарооборота, расчета плановой суммы затрат на хранение запасов товаров;
― Совершенствовании статистического и управленческого учета и контроля товарных запасов и деятельности предприятия в целом.
Нормирование товарных запасов базируется на следующих принципах:
1. Оптимальность . Нормативы должны предусматривать самые маленькие размеры товарных запасов , при которых обеспечивается непрерывность процесса обращения, удовлетворение спроса населения на товары. Критерии оптимальности определяются по-разному в зависимости от того, на каком уровне решаются задачи управления запасами.
Критериями оптимальности могут быть такие показатели, как:
― Уровень совокупных издержек обращения, связанных с доставкой и хранением товаров при условии наиболее полного удовлетворения спроса населения на товары народного потребления (для розничных предприятий);
― Время обращения товаров при максимальной надежности снабжения розничной торговли (для оптовых предприятий);
― Степень концентрации запасов нерегулярного обновления в отдельных звеньях торговли или местах хранения;
― Доля неходовых запасов в общем объеме и др.
2. Надежность . Реализация этого принципа достигается за счет формирования страховых запасов в целях защиты торгового процесса от непредвиденных колебаний со стороны спроса (возникновение ажиотажного спроса) или предложения товаров (в результате нарушения графиков завоза). Особенно важно с социальной точки зрения обеспечить образование страховых запасов в объемах, которые полностью исключают возможность возникновения дефицита товаров первоочередного спроса (мука, крупа, макаронные изделия, сахар, соль, спички, мыло и прочее).
3. Научность . Согласно данному принципу нормирования товарных запасов должно осуществляться на базе применения технико-экономических и экономико-математических методов, основываться на выявленных в результате анализа основных закономерностях формирования товарных запасов (их изменении во времени, соотношении между товарными запасами и товарооборотом, зависимости от важнейших экономических и организационных факторов, распределении товаров между оптовыми и розничными звеньями и прочее).
4. Реальность . При разработке нормативов следует учитывать материальные предпосылки формирования их размера: объем товарных ресурсов, которые может быть закуплен предприятием; складские площади и емкости, обеспечивающие хранение определенного количества товаров, их техническая оснащенность; объем собственных оборотных средств, который обусловливает реальные возможности накопления товарных запасов. При использовании экономико-математических моделей реальность нормативов обеспечивается введением ряда ограничений.
5. Эффективность. Нормирование товарных запасов должно обеспечить ускорение их оборачиваемости, рациональное размещение между оптовым и розничным звеном, по предприятиям и местах хранения, сократить совокупные расходы, связанные с доставкой и хранением товаров.
В процессе нормирования должен обеспечиваться не только собственно экономический эффект, но и учитываться социальные аспекты проблемы ритмичности и непрерывности поставок необходимых товаров населению.
В Условиях плановой экономики в торговле существовало два понятия норматива товарных запасов как экономической категории.
1. Норматив как запас, необходимый для обеспечения непрерывной реализации с целью наиболее полного удовлетворения объема и структуры потребительского спроса населения. В этом смысле норматив товарного запаса обеспечивает сохранение более или менее стабильного уровня запасов с тенденцией к расширению товарного ассортимента. Норматив товарного запаса определяются потребностями организации (предприятия) в товарах независимо от ресурсных возможностей государства обеспечить эти потребности.
2. Норматив как товарный запас, обеспечивающий равномерное распределение ресурсов по районам, организациям и периодам года (то есть в пространстве и времени) в соответствии возможностей общества направить определенную массу товаров в сферу обращения. Норматив товарных запасов в таком понимании был подвижным и изменялся как в сторону увеличения, так и в сторону уменьшения в зависимости от объема товарных ресурсов, степени насыщенности товарами каналов обращения.
В условиях рыночной экономики противоречия, существовавшие между «нормативом по возможностям» и «нормативом по потребностям» меняют свое содержание, но по сути проблемы остаются. Конкретное торговое предприятие может стать несостоятельным сформировать необходимый товарный запас не в связи с ситуацией отсутствия предложения товаров, а в связи с финансовыми трудностями. В наше время эта проблема является наиболее острой.
Список использованной литературы
1.Иванов Г.Г. Складская логистика: Учебник – М.: ИД ФОРУМ, НИЦ ИНФРА-М, 2016 г. – 192 с.
2.Иванов Г.Г. Оптовая торговля: Учебное пособие – М.: ИД ФОРУМ: НИЦ ИНФРА-М, 2013 г. – 96 с.
3.Иванов Г.Г. Экономика организации (торговля): Учебник – М.: ИД ФОРУМ: ИНФРА-М, 2012 г. – 352 с.
Период исполнения товаром функции товарного запаса может продолжаться от нескольких часов до нескольких месяцев и даже лет. Сверхнормативные товарные запасы, задержавшиеся на складах организаций, приводят к потерям и убыткам, препятствуя высвобождению оборотных средств и занимая полезную торговую и складскую зоны. Одновременно нехватка товарных запасов, вызывающая стабильные «перебои» с одними или другими видами изделий, может отрицательно сказаться на отношении покупателей. В связи с этим маркетолог должен иметь знания расчета оптимального объема товарных запасов, анализа их величины и уровня, а также динамики и оценки поведения запасов товара в условиях изменения рыночной конъюнктуры (например, в условиях сезонности). Это позволит следовать строгому ритму поставок, избирать экономичные линии движения товара и сроков его хранения, вовремя обнаруживать продукцию, имеющую низкий спрос, проводить распродажи и в результате обходить неоправданные утраты.
В зависимости от назначения товарные запасы бывают:
1) текущего хранения (для повседневной продажи);
2) сезонного накопления (например, картофель, яблоки) или сезонного спроса (летом таковыми будут товары зимнего ассортимента);
3) целевого назначения (например, для проведения концерта);
4) долгосрочного завоза (формируются в горных и отдаленных районах для удовлетворения спроса потребителей в момент приостановления нормального товароснабжения);
5) периодического возобновления (стратегические запасы, резервы государства).
Товарные запасы рассматриваются, в общем по предприятию и по отдельной товарной группе по сведениям оперативного учета, а также по сведениям бухгалтерской и статистической отчетности. Главные цели анализа - проверка соответствия фактических товарных запасов принятым нормам и расследование причин несоответствий. По данным, полученным в результате анализа, принимаются соответствующие меры для нормализации товарных запасов.
Величина товарных запасов может исчисляться в натуральном и стоимостном выражениях. На практике рассчитывают 3 вида данного показателя:
1) минимально допустимую величину, подтверждающую необходимость пополнения запасов товара;
2) максимальную величину, отражающую предельный размер товарных запасов;
3) резервный объем, гарантирующий собственнику стабильную работу предприятия в непредвиденных обстоятельствах. Товарные запасы анализируются, рассчитываются и планируются в абсолютных и относительных величинах.
Абсолютные показатели являются стоимостными (денежными) и натуральными единицами, применяются при проведении инвентаризаций в торговых организациях. Основной минус абсолютных показателей – невозможность с их помощью рассчитать уровень соответствия объема запаса товаров потребностям развития товарооборота. Поэтому относительные показатели, дающие возможность сравнивать объем товарного запаса с товарооборотом торговой фирмы, применяются более широко.
Первым относительным показателем, используемым при анализе, является объем товарных запасов, который исчисляется в днях товарооборота по следующим формулам:
У тз = ТЗ/(Т/Об одн) или У тз = (ТЗ хД)/(Т/Об), (1.2.1)
где У тз – уровень товарных запасов в днях товарооборота; ТЗ – товарный запас на конец рассматриваемого периода (руб.); Т / Об одн - однодневный товарооборот за рассматриваемый период (руб.); Т / Об – величина товарооборота за рассматриваемый период (руб.); Д – количество дней в рассматриваемом периоде.
Уровень товарных запасов определяет обеспеченность торговой организации запасами на конкретную дату и отражает, на какое число дней торговли (при имеющемся товарообороте) достаточно этого запаса.
Вторым основным показателем, характеризующим товарные запасы, является показатель товарооборачиваемости.
Товарооборачиваемость, являясь одним из показателей эффективности хозяйственной деятельности предприятия, дает возможность оценить и количественно измерить параметры, свойственные товарным запасам: время и скорость их обращения.
Время товарного обращения, или товарооборачиваемость в днях товарооборота, можно выразить через формулы:
Об дн = (ТЗ хД)/(Т/Об) или Об дн = ТЗ/(Т/Об одн), (1.2.2)
где Об дн - ТЗ – средний товарный запас за анализируемый период (руб.); Т / Об одн - однодневный товарооборот за тот же период (руб.); Т / Об – объем товарооборота за рассматриваемый период (руб.); Д – число дней в этом периоде.
Средний товарный запас за рассматриваемый период исчисляется по формуле средней хронологической моментного ряда:
ТЗ = {(ТЗ 1 / 2) + ТЗ 2 + ТЗ 3 +…+(ТЗ n / 2J} / (n-1), (1.2.3)
где ТЗ – средний товарный запас за конкретный период (руб.); ТЗ 1 , ТЗ 2 …, ТЗ n - величина товарных запасов на отдельные даты анализируемого периода (руб.); n – количество дат, за которые берется величина запасов.
Товарооборачиваемость представляет собой время обращения среднего товарного запаса за конкретный период. Этот процесс характеризуется такими показателями, как скорость товарного обращения (товарооборачиваемость в днях) и время одного оборота.
Товарооборачиваемость в днях товарооборота отражает время, в процессе которого товарные запасы располагаются в сфере обращения, т. е. количество дней, за которое оборачивается средний товарный запас.
Скорость товарного обращения, или товарооборачиваемость в числе оборотов, исчисляется по следующим формулам:
Об р = (Т/ Об)/ ТЗ или Об р = Д /Об дн (1.2.4)
где Об р - товарооборачиваемость в числе оборотов; Об дн - товарооборачиваемость в днях товарооборота; Т / Об – товарооборот за конкретный период (руб.); ТЗ – средний товарный запас за тот же период (руб.); Д – число дней в рассматриваемом периоде.
Товарооборачиваемость в числе оборотов отражает количество оборотов среднего товарного запаса за рассматриваемый период времени.
Между временем и скоростью обращения товара имеется постоянная обратно пропорциональная зависимость. Сокращение времени и возрастание скорости товарного обращения дают возможность выполнить больший объем товарооборота при меньших величинах запаса товара, что ведет к уменьшению товарных утрат, уменьшению затрат на хранение продукции, оплате процентов за пользование кредитом и т. п.
Товарооборачиваемость, рассчитанная по данной формуле, отражает, за сколько дней реализован средний товарный запас. Обычно оборачиваемость товаров сложного ассортимента немного меньше, чем оборачиваемость товаров простого ассортимента.
Время одного оборота показывает число дней, в течение которых товар находился в виде запаса со времени его поступления в область товарного обращения и до начала продажи.
Предприятие должно стремиться к повышению товарооборачиваемости, так как вследствие ускорения:
1) растет размер товарооборота и спрос потребителя удовлетворяется в большей степени;
2) снижаются издержки обращения (затраты на хранение, потери, проценты за кредит) и вырастает прибыль;
3) улучшается финансовое состояние предприятия, так как быстрее высвобождаются средства, вложенные в продукцию, которыми можно быстрее рассчитаться с поставщиками, банком, бюджетом;
4) возрастает объем производства продукции.
В рознице традиционно используются 3 метода анализа и учета товарных запасов:
1) инвентаризация, т. е. общий подсчет всех товаров, которые при надобности могут перевешиваться и перемериваться. Полученные сведения в натуральном выражении оцениваются в действующих ценах и суммируются по товарным группам. Минусами такого метода могут быть большая трудоемкость и невыгодность для фирмы, поскольку во время проведения инвентаризации организация обычно не работает;
2) оперативный учет или снятие остатков, т. е. сличение материально ответственными лицами фактического наличия продукции с информацией товарного счета. Причем считают не продукцию, а товарные места (коробки, ящики, и др.). Далее с учетом соответствующих норм осуществляется пересчет, определяется число изделий, которое далее оценивается по действующим ценам. Минус такого метода – наименьшая точность, чем при инвентаризации;
3) балансовый метод, основанный на применении балансового
расчета товарных запасов. Балансовый метод не так сложен, как рассмотренные выше, и дает возможность обеспечить оперативный учет и проанализировать товарные запасы в соответствии с другими показателями. Минусом этого метода является отсутствие возможности убрать из расчета разного рода неопределенные потери, что способствует кое-каким искажениям суммы запасов. Для устранения этого недочета сведения балансового учета регулярно должны сопоставляться с информацией об инвентаризации и снятии остатков.
Оптимальный размер товарных запасов. Главные задачи, которые необходимо ставить перед оптимизацией товарного запаса: минимизация издержек и максимизация удовлетворения спроса.
При анализе оптимальной величины товарных запасов фактические товарные запасы в днях сопоставляются с нормой и рассчитывается отклонение в днях и в сумме:
1) отклонение по запасам (в днях) = фактические запасы (в днях) – норма запасов (в днях);
2) отклонение по запасам (в сумме) = однодневный товарооборот х отклонение по запасам (в днях).
Например, если норма запасов – 25 дней, а фактические запасы – 22 дня, то соответственно отклонение составит 3 дня. Такое отклонение со знаком «-» отражает, что товарные запасы необходимо пополнить, в противном случае объем товарооборота в следующем периоде может снизиться. И, наоборот, отклонение со знаком «+» отражает располагающие сверхнормативные товарные запасы. В такой ситуации необходимо выяснить причину их появления. Если продукция поступила в последние дни месяца и ее всего лишь не успели продать, то это означает, что она будет содействовать росту товарооборота в следующем периоде. Если же эта продукция не продается продолжительный период времени, то она занимает торговую зону и увеличивает издержки обращения. В этом случае необходимо разработать программу ее быстрой реализации (например, устроив распродажу). Следует отметить, что неходовые и залежавшиеся товары (низкокачественные, потерявшие товарный вид, вышедшие из моды и т. д.) в общем объеме товарных запасов могут исчисляться по отдельности для более скрупулезного исследования обстоятельств появления такого положения. Выше рассмотренный анализ может осуществляться только по запасам текущего хранения. Если у фирмы есть в наличии товарные запасы сезонного накопления, их долю необходимо минусовать из общей суммы фактических товарных запасов.
Важно отметить, что оценку оптимальной величины товарных запасов стоит проводить не по всем видам продукции. Не обязательно рассчитывать данный показатель для товаров, у которых оборачиваемость в среднем равняется 1 дню (например, хлебу).
Результаты анализа могут применяться для планирования товарных запасов. Обратим внимание, что инструктивного обязательного планирования товарных запасов в торговых организациях не существует. Исходя из объемов деятельности и количества сотрудников малые торговые предприятия совсем не планируют товарные запасы или планируют их весьма приближенно. Средним и крупным предприятиям торговли необходимо наблюдать за динамикой товарооборачиваемости, а значит, планировать и нормировать товарные запасы, что является базой для разработки заказов на закупку продукции в ассортиментном разрезе.
Используются различные способы планирования и нормирования товарных запасов: статистический, нормативный, технико-экономический, экономико-математический.
Статистический способ планирования и нормирования товарных запасов заключается в анализе товарооборачиваемости и фактических товарных запасов текущего хранения, сформировавшихся за последние 3–4 года. Размер товарных запасов считается в днях товарооборота. Анализ и исследование сформировавшихся тенденций осуществляются как по предприятию в целом, так и по товарным группам. Обнаруженные при анализе тенденции переносятся на плановый период с учетом вероятного действия объективных и субъективных причин. Статистический способ планирования и нормирования товарных запасов достаточно прост, но не совершенен. Его главный минус заключается в том, что определившиеся за несколько лет тенденции экстраполируют в перспективу со всеми характерными для них недочетами.
Часто при продажах используют способ технико-экономических расчетов. Это обусловлено тем, что до 1992 г. посредством собственно этого способа исчислялся размер товарных запасов по каждому торговому предприятию и организации. Помимо этого, этот способ остается одним из самых достоверных и точных.
Смысл способа технико-экономических расчетов заключается в том, что вся масса товарных запасов разделяется на отдельные составляющие, соответствующие этапам пути товаров от времени поступления на предприятие торговли до их реализации конечным потребителям. Планируются и нормируются эти составляющие отдельно. Затем вычисляется норматив товарных запасов как сумма отдельных составляющих.
При применении этого метода норма товарных запасов включает в себя следующее:
1) время для приемки, проверки и подготовки товаров к продаже;
2) время пребывания продукции в виде торгового запаса;
3) гарантийный (страховой) запас товаров.
Время для приемки, проверки и подготовки товаров к продаже определяется посредством хронометража, время пребывания товарных запасов в виде товарного запаса считается. При этом учитывают, что торговый запас распределяется на две составляющие: запас товаров, который должен всегда находиться в торговом зале, и запас текущего пополнения, т. е. подготовленный для обеспечения безостановочной продажи.
Для количественного измерения первой части торгового запаса находят число ассортиментных видов и среднюю цену на каждую разновидность товара. Далее к произведению этих 2 величин складываются среднедневной оборот и полученное количество делят на среднедневной оборот по этой группе продукции. Вторую часть торгового запаса определяют по каждой товарной группе, исходя из частоты поступления. Обычно размер запаса текущего пополнения исчисляется по следующей формуле:
где Q – величина оптимальной партии товара; V – объем товарооборота; U 1 - затраты на транспортировку партии продукции; U 2 - затраты по хранению разновидности партии товара.
Размер товарного запаса текущего пополнения должен составлять половину оптимальной партии поставки продукции. Это соотношение является для предприятий торговли традиционным и говорит о том, что во время завоза запасы некоторых товарных единиц колеблются от максимальной (во время завоза) до минимальной величины (накануне завоза).
Гарантийный (страховой) запас товаров необходим для смягчения неравномерности поставок, изменений спроса и т. п.
Формула расчета размера страхового запаса имеет следующий вид:
 (1.2.6)
где n – страховой запас товаров; ТЗ с - коэффициент уровня обслуживания (выражает в процентах отношение числа дней, когда товар безостановочно находится в реализации, к общему числу дней в периоде; практически всегда величина известная и задаваемая); К – товарооборт по кварталам; Т /Об – среднеквартальный товарооборот; Т /Об – число рассматриваемых кварталов. При определении нормативов в целом по организации торговли учитывают время пребывания продукции, и в пути (для иногородних поставщиков).
Следовательно, технико-экономический метод планирования и нормирования товарных запасов предоставляет такую формулу исчисления норматива товарного запаса:
Н = ТЗ n + ТЗ т + ТЗ с, (1.2.7)
где Н – норматив товарного запаса (по товарной группе); ТЗ n - время на приемку, проверку, подготовку товаров к реализации; ТЗ т - торгово-товарный запас; ТЗ с - страховой товарный запас.
Подобным образом проводят расчет по всем товарным единицам, и общий результат определяет норматив по торговой фирме в совокупности. Тем не менее, в современной повседневной деятельности торговых предприятий ни нормативный, ни экономико-математический метод практически не используются из-за невысокой достоверности и большого объема подсчетов.
Рабочий запас – товарный запас на выполнение плана. Его размер зависит от того, какими партиями поступает товар от поставщика.
Расчет рабочего запаса:
1) представительный ассортиментный набор в сумме по товарной группе равен стоимости представленных в торговом зале ассортиментных единиц товара, а в днях оборота исчисляется методом деления его величины в сумме на среднедневной кредитуемый розничный товарооборот товарной группы в планируемом периоде;
2) запас товаров в торговом зале в объеме среднедневных продаж устанавливается посредством деления кредитуемого розничного товарооборота планируемого периода на количество дней в периоде;
3) запас на время приемки, подготовки продукции к продаже в днях определяется путем хронометрирования времени, затрачиваемого на определенные операции. Время на приемку определяется из времени на внешний осмотр тары, пломб, на разгрузку, проверку по количеству и качеству, перемещение товара к месту продажи и хранения. Время на подготовку товаров к продаже составляет время, затрачиваемое на распаковку, утюжку и выкладку продукции в торговом зале. Запас текущего пополнения занимает наибольший удельный вес в потоварном нормативе запасов. Он формируется для обеспечения безостановочной продажи в период между поступлениями продукции. Для расчета запаса текущего пополнения на планируемый период нужно определить средний промежуток поставки между поступлениями товара. Средний промежуток поставки на планируемый период складывается на базе информации о количестве поставок и их стоимости по ассортиментным позициям, входящим в товарную группу.
Запас текущего пополнения в днях по товарной группе (3тп) равен половине среднего интервала поставки на планируемый период и исчисляется по формуле: 3тп = I/2.
В случае, когда ассортиментные разновидности продукции нельзя заменить другими, запас текущего пополнения среднему промежутку поставки по товарной группе вычисляется по формуле: 3тп = I.
Если невозможно по сведениям условий поставки и спецификаций к ним установить средний интервал поставки на планируемый период, можно применить отчетные данные.
Рабочий запас включает только запас на время разгрузки, приемки и подготовки товаров к отгрузке; ассортиментный норматив не предусматривается; в потоварный норматив входят запасы в пути и неоформленные отгрузки. При этом норматив товаров в пути определяется раздельно по товарам и товарным группам.
Похожая информация.
Федеральное государственное бюджетное образовательное учреждение
Высшего профессионального образования
Уральский государственный экономический университет
Кафедра коммерции и экономики торговли
Курсовая работа
По дисциплине: «Коммерческая логистика: основы»
Тема: Нормирование товарных запасов в микрологистической системе
Исполнитель: студентка КД -12
Поспелова В.А.
Руководитель:
Потапова С.В., доцент
Каменск-Уральский
Введение
1. Теоретические аспекты управления запасами
1.1 Роль и значение запасов в логистике
1.2 Системы управления запасов
1.3 Оперативное планирование запасов
2. Анализ эффективности управления запасов В ООО «Кардинал - Каменск»
2.1 Общая характеристика предприятия ООО «Кардинал Каменск»
2.2 Анализ товарных запасов на предприятии «Кардинал - Каменск» и факторов, которые на них влияют
Заключение
Список использованных источников
нормирование товарный запас
ВВЕДЕНИЕ
Состояние и эффективность использования производственных запасов, как самой значительной части оборотного капитала - является одним из основных условий успешной деятельности предприятия. Развитие рыночных отношений определяет новые условия их организации. Инфляция, неплатежи и другие кризисные явления вынуждают предприятия изменять свою политику по отношению к производственным запасам, искать новые источники пополнения, изучать проблему эффективности их использования. Поэтому для предприятия все возможные способы рационального расходования средств, одним из которых является определение оптимальной величины производственных запасов приобретают все большую значимость.
Основная задача при управлении запасами - достичь удовлетворительного уровня обслуживания потребителей, в то же время удерживать расходы по поддержанию запасов в разумных пределах.
Целью данной работы является ознакомление с теоретическими основами управления запасами на предприятии, а также практическая разработка предложения по совершенствованию системы управления запасами на ООО «Кардинал-Каменск»
Для достижения цели исследования необходимо решить следующие задачи:
раскрыть функциональную роль запасов в производственном процессе;
рассмотреть методы нормирования запасов предприятия;
показать методику проектирования эффективной системы управления запасами;
проанализировать процесс управления производственными запасами ООО «Кардинал-Каменск»;
разработать предложения по совершенствованию системы управления запасами на ООО «Кардинал-Каменск».
Объект курсовой работы - ООО «Кардинал Каменск».
Предмет работы - управление запасами ООО «Кардинал Каменск»
Работа состоит из введения, трёх разделов, заключения, списка использованной литературы и приложений.
В работе рассматривается основной круг вопросов управления предприятия в современных условиях. В ней изложен теоретический базис управления; сформированы сущность, цель, функции и роль этого управления в рыночной экономике; рассмотрены его теоретические основы и методологический инструментарий.
Работа содержит современные методы управления производственными запасами. В рамках работы разработан ряд практических предложений по совершенствованию механизма управления производственными запасами предприятия.
В заключении рассматриваются основные выводы по работе и степень достижения поставленной во введении цели и выполнения поставленных во введении задач.
Методологической основой для управления запасами послужили труды следующих ученых: Беа Ф. К., Гаджинского А. М., Зайцева Н.Л., Стояновой Е. С., и др.
Информационную базу исследования составляют: учебники и монографии отечественных и зарубежных специалистов в области финансового менеджмента и экономики предприятия, материалы периодической печати по наиболее значимым особенностям управления запасами на современном этапе в России, данные бухгалтерской и финансовой отчетности предприятия, нормативно-техническая документация, практические рекомендации специалистов по управлению запасами.
1. ТЕОРЕТИЧЕСКИЕ АСПЕКТЫ УПРАВЛЕНИЯ ЗАПАСАМИ
1 РОЛЬ И ЗНАЧЕНИЕ ЗАПАСОВ В ЛОГИСТИКЕ
В настоящее время использование концепции логистики в управлении запасами рассматривается предприятиями в качестве одного из резервов по достижению конкурентного преимущества. Это объясняется усилением конкурентной борьбы, как между товаропроизводителями, так и между посредниками, усложнением технологий производства и распределения продукции, появлением большого количества новых видов продукции и их модификаций, которые предназначены для разнообразных и зачастую весьма специфических требований потребителя. Соответственно увеличивается количество не только готовых изделий, но и материальных ресурсов, требуемых для их изготовления. Процессы управления производством товаров и их распределением чрезвычайно усложняются по всей логистической цепи, следовательно, усложняются процедуры управления и контроля прохождения материальных потоков по звеньям логистической цепочки. Это требует повышения эффективности распределения ресурсов всех видов, в том числе пребывающих в форме товарно-материальных запасов. Ни одно современное производство не может обойтись без функций хранения сырья и материалов, полуфабрикатов и комплектующих изделий, инструментов и инвентаря.
Многие результирующие показатели хозяйственной деятельности предприятия в значительной степени зависят от того, как решаются проблемы, связанные с хранением товарно-материальных запасов и поддержанием определенного их уровня, оптимизация которого может быть осуществлена за счет использования логистики. Возникновение запасов обусловлено естественными природными и экономико-технологическими условиями. Необходимость образования запасов связана также с разделением труда, условиями производства и потребления товаров, которые разобщены как во времени, так и в пространстве. Современное предприятие, чтобы выпускать определенную продукцию, вынуждено получать различные материальные ресурсы от многих других предприятий и организаций, в том числе территориально отдаленных от него.
Так как поставка сырья и материалов от поставщика к потребителю в большинстве случаев осуществляется периодически, а их потребление происходит, как правило, непрерывно и поэтому не совпадает по времени с поступлением, то для обеспечения бесперебойной работы предприятие вынуждено создавать определенные запасы нужных ему материалов, сырья полуфабрикатов, топлива и др. ресурсов.
Запасы представляют собой значительную часть оборотных средств любого предприятия и соответственно влекут за собой большую часть капиталовложений, поэтому так важно, чтобы запасами управляли эффективно, а капиталовложения в них не становились неоправданно большими.
Тем не менее, многие предприятия, особенно в России, не уделяют особенного внимания контролю уровня запасов, недооценивают необходимость их оптимизации, в результате обычной ситуацией является вложение в запасы гораздо большего объема финансовых средств, чем это действительно необходимо.
При определении оптимального размера запасов любое предприятие ищет компромисс между двумя разноплановыми требованиями:
необходимо обеспечить наличие ресурсов в количестве, достаточном для поддержания бесперебойности процессов производства и реализации продукции, и избежать их дефицита в логистической системе;
необходимо избежать создания излишних (сверхнормативных) запасов, которые увеличивают логистические издержки и отвлекают оборотный капитал.
Самая большая и постоянная забота по поводу запасов связана с их стоимостью. В бухгалтерском балансе предприятия запасы отражаются как активы. Однако из этого совсем не следует, что увеличение запасов всегда имеет позитивный эффект. Если исходить из создания наибольшего запаса готовой продукции, то предприятие рискует произвести больше товаров, чем сможет продать. Следует также учитывать, что издержки хранения материальных запасов занимают второе место после производственных издержек. При этом запасы готовой продукции стоят намного дороже, чем запасы сырья или полуфабрикатов в незавершенном производстве. Затраты на хранение материальных запасов значительны, поэтому прибыль на капитал, вложенный в материальные запасы, должна быть также высока и не меньше, чем от иного использования такой же суммы денежных средств с аналогичным риском. Излишние материальные запасы часто рассматриваются как «расточительство».
Предприятие может снизить затраты на хранение, установив очень низкий уровень товарно-материальных запасов. Однако слишком низкий уровень материальных запасов и их частая нехватка также могут дорого обойтись фирме. В ситуации, когда появляется покупатель товара, а товар отсутствует на складе, говорят о дефиците запаса, который часто ведет к потере клиентов. Дефицит возникает как из-за недостаточного запаса, так и из-за ненадежного источника снабжения. Решение данной проблемы состоит в нахождении компромисса между затратами на создание материальных запасов и затратами на их хранение.
Объективная необходимость создания и поддержания запасов определяется двумя основными причинами:
Несоответствием объема поставки объему их разового потребления.
Разрывом во времени и пространстве между моментом поступления товара и его потреблением.
Наиболее типичными целями создания запасов являются:
повышение эффективности производства;
эффективное обслуживание потребителей;
страхование сбоев в поставках;
защита от повышения закупочных цен;
экономия на оптовых скидках;
экономия на транспортировке;
стремление хозяйствующих субъектов к экономической безопасности, что выражается в недопущении дефицита или отрицательного уровня запасов.
При наличии дефицита запасов предприятие может столкнуться с такими основными проблемами, как:
Задержка с отправкой уже заказанного товара потребителям или невыполнение данного заказа. Это влечет за собой дополнительные затраты на продвижение и отправку того заказа, который нельзя выполнить за счет имеющихся запасов.
Потеря клиента, когда при отклонении заказа поставщиком постоянный заказчик обращается с заказом в какую-либо другую фирму. В данном случае возникают издержки, связанные со стоимостью упущенной выгоды, то есть выручки или прибыли, потерянной из-за неосуществления данной сделки.
Потеря сбыта, когда отсутствие запаса оборачивается не только потерей конкретной торговой сделки, но и тем, что заказчик переходит на другой источник снабжения.
В стоимость дефицита запасов, помимо стоимости упущенных сделок или нереализованных заказов, входят также потери времени и финансовых средств на изготовление дополнительного объема продукции, на переналадку оборудования, а также потери времени из-за перерывов в производстве при переходах между сложными технологическими процессами.
В литературе имеется большое количество вариантов классификации запасов, в основу которых кладутся различные критерии:
По месту продукции в логистическом канале (цепи) и ее виду:
Запасы: - материальных ресурсов;
незавершенного производства;
готовой продукции;
возвратных отходов.
По отношению к базисным логистическим функциям:
Запасы: - совокупные;
в снабжении;
производственные
сбытовые (товарные).
По отношению к комплексным логистическим функциям:
Запасы: - складские;
транспортные (в пути, транзитные);
грузопереработки.
По функциональному назначению:
Запасы: - текущие (регулярные);
страховые (гарантийные);
подготовительные;
сезонные;
продвижения;
спекулятивные;
устаревшие (неликвидные).
По отношению к звеньям логистической системы или логистическим посредникам:
Запасы: - у поставщиков;
у потребителей;
у торговых посредников;
у посредников в физическом распределении.
По месту продукции в логистическом канале (цепи) и ее виду укрупненно можно выделить запасы сырья и материалов, незавершенного производства, готовой продукции, тары и возвратных отходов.
По отношению к базисным логистическим активностям запасы подразделяются на запасы в снабжении, производственные запасы, сбытовые (товарные) запасы в системе дистрибьюции и совокупные товарно-материальные запасы.
Запасы в снабжении - это материальные ресурсы, находящиеся в логистических каналах (цепях) от поставщиков до материальных складов товаропроизводителя, предназначенные для обеспечения производства готовой продукции.
Производственные запасы - это запасы сырья, материалов и незавершенного производства, предназначенные для обеспечения производственной программы в пределах производственно-технологических подразделений фирмы.
Сбытовые (товарные) запасы - это запасы готовой продукции, находящиеся на складах фирмы-производителя и в дистрибутивной сети и предназначенные для удовлетворения спроса потребителей (продажи).
Снабженческие, производственные и сбытовые запасы составляют совокупные товарно-материальные запасы фирмы, являющиеся объектом оптимизации логистического менеджмента с позиции общих издержек.
По отношению к комплексным логистическим функциям можно выделить складские, транспортные и запасы грузопереработки.
Складские запасы - это запасы продукции, находящиеся на складах различного типа и уровня определенных звеньев логистической системы как внутрифирменных, так и логистических посредников.
Транспортные запасы (запасы в пути, транзитные запасы) - это запасы материальных ресурсов, незавершенного производства или готовой продукции, находящиеся в процессии транспортировки от одного звена логистической системы к другому или в пределах одного из них.
К специфическим складским запасам относятся запасы в процессе грузопереработки без логистической операции хранения (например, перевалка в одном транспортном узле с одного вида транспорта на другой, консолидация, сортировка и др.)
По функциональному назначению запасы подразделяются на текущие, страховые (гарантийные), подготовительные и сезонные.
Текущий запас - основная часть производственного (сбытового) запаса, предназначенная для обеспечения непрерывности процесса производства (сбыта) между двумя смежными поставками.
Страховая, или гарантийная, часть запасов производственных и сбытовых предназначена для сведения к минимуму логистических и финансовых рисков, связанных с непредвиденными колебаниями спроса на выпускаемые товары, невыполнением договорных обязательств по поставкам сырья и материалов (нарушением сроков, объемов поставок, качества поставляемых ресурсов и т.п.), сбоями в производственно-технологических циклах и другими непредвиденными обстоятельствами.
Подготовительный запас - часть производственного (сбытового) запаса, предназначенная для подготовки сырья, материалов или готовой продукции к производственному или личному потреблению. Наличие данного вида запаса вызвано необходимостью выполнения определенных функций по приемке, оформлению, погрузке-разгрузке, дополнительной подготовке (растариванию, чистке, рихтовке и т.д.) к потреблению.
Сезонные запасы - это запасы сырья, материалов и
готовой продукции, создаваемые и поддерживаемые при явно выраженных сезонных
колебаниях спроса и характера производства и т.д.
2 СИСТЕМЫ УПРАВЛЕНИЯ ЗАПАСОВ
АВС-анализ является одним из основных методов оптимизации материального потока, который может использоваться не только в снабжении, но и в других функциональных сферах деятельности предприятия. Он используется также для анализа товарного ассортимента, покупателей, объемов продаж.
АВС-анализ позволяет предприятию:
определить наиболее существенные направления деятельности, группы товаров, поставщиков или потребителей;
направить деловую активность предприятия в указанные наиболее значимые сферы деятельности, что позволяет одновременно снизить затраты в других сферах, устранить излишние функции по снабжению и виды работ;
повысить эффективность принятия решений по организации и управлению материальными потоками за счет концентрации основных усилий менеджеров на самых приоритетных направлениях.
В АВС-анализе используются параметры:
количество и стоимость приобретаемых ресурсов с детализацией по отдельным группам, позициям и поставщикам;
количество и стоимость израсходованных ресурсов по отдельным позициям и группам;
цена закупаемых товаров;
количество счетов, выставленных поставщиками, и размеры оплаты по этим счетам;
общее количество поставщиков и размеры их оборота;
количество и стоимость отдельных закупаемых материалов и сырья, а также их удельные веса в сумме издержек по закупкам.
В логистике индивидуальный подход к определению срока и размера заказа нецелесообразно использовать по всем материальным ресурсам или товарам, так как обычно это сопряжено с большими затратами времени и труда. Поэтому целесообразно производить подобный расчет только по тем материалам, которые играют наиболее важную роль в производстве.
Этот постулат и лежит в основе АВС-анализа. В свою очередь, он базируется на оптимуме Парето 20/80. Этот оптимум применительно к сфере снабжения может быть охарактеризован так: на несколько изделий из всей совокупности производимых, продаваемых, покупаемых или хранимых приходится наиболее значительная часть расходуемых или приобретаемых ресурсов, то есть на ограниченное число поставок и поставщиков (≈ 20%) приходится основная масса используемых ресурсов (≈ 80%).
По АВС-анализу все ресурсы, образующие запасы, или поставщики данных ресурсов подразделяются на три группы - А, В, и С.
А - немногочисленные, но важнейшие материалы, товары (поставщики), на которые приходится большая часть вложений в запасы (75-80%).
В - материалы, товары, которые являются второстепенными и требуют меньше внимания к себе, чем материалы группы А. Обычно на приобретение группы В тратится 20% средств.
С - составляет значительную часть номенклатуры всех используемых ресурсов, но эти материалы недороги, и на них приходится наименьшая часть вложений в запасы (5%).
Соответственно разделению на три группы менеджер по снабжению использует три различные стратегии снабжения.
Для ресурсов группы А тщательно определяются размеры и точки заказов. В зависимости от условий размещения каждого из заказов пересматривается величина затрат на оформление заказов, транспортировку и хранение материалов группы А, устанавливается строгий контроль уровня запасов по данным позициям.
Для ресурсов, входящих в группу В, определяются экономичные размеры партий, момент выдачи повторного заказа. Относительно запасов осуществляется обычный контроль и сбор информации для обнаружения изменений и внесения корректировок.
По ресурсам группы С никаких расчетов не проводится, поставки планируются в общем объеме на 1 год, регистрируются пополнения запасов, но учет их уровня не ведется. Проверка наличия запасов производится методом инвентаризации один раз в год.
Соответственно по ресурсам групп А и В контроль уровня запасов осуществляется с помощью непрерывной или периодической системы учета запасов.
Для проведения анализа АВС необходимо:
установить стоимость каждого наименования закупаемых товаров или издержки по закупкам у каждого поставщика;
расположить закупаемые товары (поставщиков) по мере убывания издержек;
суммировать данные о количестве и издержках, занести их в таблицу и рассчитать удельный вес каждого товара (поставщика) в общих издержках;
разбить товары (поставщиков) на группы в зависимости от их удельного веса в общих издержках.
Поскольку 75% затрат приходится на 10-15% всех материальных ресурсов и поставщиков, то наиболее тщательный контроль осуществляется именно в их отношении.- анализ. Анализ используется для оценки значимости материальных ресурсов в зависимости от частоты их потребления на предприятии. Он позволяет выявить группы сырья и материалов, на которые имеется постоянный и стабильный спрос на предприятии, сырье и материалы, расход которых подвержен колебаниям, а также те, расход которых носит случайный характер.
На основе анализа формируются группы X, Y и Z.
Х: сырье и материалы, потребление которых носит постоянный характер или подвержено случайным и незначительным колебаниям, а поэтому с высокой точностью поддается прогнозированию. Удельный вес этих ресурсов в общей номенклатуре обычно не превышает 50%. Эти материалы при расчетах показывают самые незначительные коэффициенты вариации потребления (0-10).: сырье и материалы, потребление которых либо осуществляется периодически, либо в течение года возрастает или убывает. Прогнозирование расходов этих ресурсов имеет более низкую степень точности. Удельный вес их в общем объеме - 30%: сырье и материалы, по которым невозможно выявить закономерность в потреблении, поэтому прогнозирование их расходов тоже практически невозможно. Эти ресурсы составляют 15% всей номенклатуры потребляемых на предприятиях.
Основным критерием, с помощью которого можно
отнести закупаемый товар к той или иной группе, является коэффициент вариации:
ν = (δ/Хср) *100, (19)
где ν - коэффициент вариации потребления материальных ресурсов (чем он ниже, тем более прогнозируемым является потребление);
δ - среднее квадратическое отклонение, определяющее степень фактического расхода материальных ресурсов по сравнению с его средней величиной в отчетном периоде;
Хср - средняя величина расходования материалов за период.
Методика проведения ХYZ - анализа включает этапы:
) устанавливается средний расход каждого материального ресурса за ряд месяцев или кварталов;
) рассчитывается среднее квадратическое отклонение расхода материала от его средней величины;
) рассчитывается коэффициент вариации по каждой позиции материалов;
) материалы располагаются по мере убывания коэффициента вариации;
) данные о количестве материалов суммируются и распределяются по группам в зависимости от значений коэффициента вариации.
Таким образом, ХYZ-анализ является средством принятия решений при планировании материального обеспечения. В результате анализа для материалов, попавших в группу Х, рекомендуется осуществлять закупки в соответствии с запланированными потребностями, которые рассчитываются на основании индивидуальных норм расхода материалов в производстве.
В отношении ресурсов, попавших в группу Y, возможно создание сезонных запасов в соответствии с нормативами.
В группе Z материалы должны приобретаться только по мере возникновения потребности в них. Создание запасов этих ресурсов считается недопустимым.
Система управления запасами с фиксированным размером заказа. Само название говорит об основополагающем параметре системы размера заказа. Он строго зафиксирован и не меняется ни при каких условиях работы системы. Определение размера заказа является поэтому первой задачей, которая решается при работе с данной системой управления запасами.
Зачастую возникает ситуация, когда размер заказа определяется по каким-либо частным организационным соображениям. Например, исходя из удобства транспортировки или возможности загрузки складских помещений. Между тем в системе с фиксированным размером заказа объем закупки должен быть не только организационно, но и экономически обоснованным.. Поскольку мы рассматриваем проблему управления запасами в логистической системе отдельной организации или логистической системы, то критерием оптимизации должен быть минимум совокупных затрат на хранение запасов и повторение заказа. Данный критерий учитывает три фактора, действующих на величину названных совокупных затрат:
используемую площадь складских помещений;
издержки на хранение запасов;
стоимость оформления заказа и оплату заказанной продукции.
Эти факторы тесно взаимосвязаны, причем само направление их взаимодействия неодинаково. Желание максимально сэкономить затраты на хранение запасов вызывает рост затрат на оформление заказов и оплату заказанной продукции. Экономия затрат на повторение заказа компенсирует потери, связанные с содержанием излишних складских помещений, и, кроме того, снижает уровень обслуживания потребителя. При максимальной загрузке складских помещений значительно увеличиваются затраты на хранение запасов, более вероятен риск появления неликвидных запасов. Задача оптимизации совокупных затрат позволяет найти компромисс между этими факторами и обеспечить наиболее выгодное их сочетание. Использование критерия минимизации совокупных затрат на хранение запасов и повторный заказ не имеют смысла; если время исполнения заказа продолжительно, спрос испытывает существенные колебания, а цены на заказываемое сырье, материалы, полуфабрикаты и прочее сильно колеблются. В таком случае нецелесообразно экономить на содержании запасов. Это, вероятнее всего, приведет к невозможности непрерывного обслуживания потребителя, что не соответствует цели функционирования логистической системы управления запасами. Во всех других ситуациях определение оптимального размера заказа обеспечивает уменьшение издержек на хранение запасов без потери качества обслуживания.
Оптимальный размер заказа по критерию
минимизации совокупных затрат на хранение запаса и повторение заказа
рассчитываются по формуле Уилсона:
где ОРЗ - оптимальный размер заказа, шт.;
А - затраты на поставку единицы заказываемого продукта, руб.;потребность в товарно-материальных запасах на определенный период, шт.
Затраты на хранение единицы запасов, руб./шт.
Затраты на поставку единицы заказываемого продукта (А) включают следующие элементы:
стоимость транспортировки заказа;
затраты на разработку условий поставки;
стоимость контроля исполнения заказа;
затраты на выпуск каталогов;
стоимость форм документов.
оптимальный размер заказа, шт.;
время поставки, дни;
гарантийный запас, шт;
пороговый уровень запаса, шт;
максимальный желательный запас, шт.
Гарантийный (страховой) запас позволяет обеспечивать потребность на время предполагаемой задержки поставки. При этом под возможной задержкой поставки подразумевается максимально возможная задержка. Восполнение гарантийного запаса производится в ходе последующих поставок через использование второго расчетного параметра данной системы - порогового уровня запаса. Пороговый уровень запаса (другое название - точка заказа) определяет уровень запаса, при достижении которого производится очередной заказ. Величина порогового уровня рассчитывается таким образом, что поступление заказа на склад происходит в момент снижения текущего запаса до гарантийного уровня. При расчете порогового уровня задержка поставки не учитывается. Третий основной параметр системы управления запасами с фиксированным размером заказа - максимально желательный запас. В отличие от предыдущих двух параметров он не оказывает непосредственного воздействия на функционирование системы в целом. Этот уровень запаса определяется для отслеживания целесообразной загрузки производственных мощностей и площадей с точки зрения критерия минимизации совокупных затрат.
Система с фиксированным интервалом времени между заказами - вторая и последняя система управления запасами, которая относится к основным. Классификация систем на основные и прочие вызвана тем, что две рассматриваемые системы лежат в основе всевозможных иных систем управления запасами. В системе с фиксированным интервалом времени между заказами, как ясно из названия, заказы делаются в строго определенные моменты времени, которые отстоят друг от друга на равные интервалы, например, один раз в месяц, один раз в неделю, один раз в 14 дней и т. п.
Определить интервал времени между
заказами можно с учетом оптимального размера заказа. Расчет интервала времени
между заказами можно производить следующим образом:
где N - количество рабочих дней в году, дни;
Потребность в заказываемом продукте, шт.;
ОРЗ - оптимальный размер заказа, шт.
Полученный с помощью формул интервал времени между заказами не может рассматриваться как обязательный к применению. Он может быть скорректирован на основе экспертных оценок. Например, при полученном расчетном результате (4 дня) возможно использовать интервал в 5 дней, чтобы производить заказы один раз в неделю.
Исходные данные для расчета параметров системы следующие:
потребность в заказываемом продукте, шт.;
интервал времени между заказами, дни;
время поставки, дни;
возможная задержка поставки, дни.
Расчетными параметрами системы являются:
гарантийный запас, шт;
максимальный желательный запас, шт;
размер заказа, шт.
Гарантийный (страховой) запас, как и
для случая, о котором говорилось выше, позволяет обеспечивать потребность на
время предполагаемой задержки поставки (под возможной задержкой поставки также
подразумевается максимально возможная задержка). Восполнение гарантийного
запаса производится в ходе последующих поставок через пересчет размера заказа
таким образом, чтобы его поставка увеличила запас до максимального желательного
уровня. Максимально желательный запас определяется в ходе мониторинга поддержания
целесообразной загрузки площадей с точки зрения минимизации совокупных затрат.
Так как в рассматриваемой системе момент заказа заранее определен и не меняется
ни при каких обстоятельствах, постоянно пересчитываемым параметром является
именно размер заказа. Его вычисление основывается на прогнозируемом уровне
потребления до момента поступления заказа на склад организации. Расчет размера
заказа в системе с фиксированным интервалом времени между заказами производится
по формуле:
РЗ = МЖЗ - ТЗ + ОП, (3)
где РЗ - размер заказа, шт.;
МЖЗ - максимальный желательный запас, шт.;
ТЗ - текущий запас, шт.;
ОП - ожидаемое потребление за время поставки, шт.
Как видно из формулы, размер заказа
рассчитывается таким образом, что при условии точного соответствия фактического
потребления за время поставки ожидаемому поставка пополняет запас на складе до
максимального желательного уровня. Действительно, разница между максимальным
желательным и текущим запасом определяет величину заказа, необходимую для
восполнения запаса до максимального желательного уровня на момент расчета, а
ожидаемое потребление за время поставки обеспечивает это восполнение в момент
осуществления поставки.
3 ОПЕРАТИВНОЕ ПЛАНИРОВАНИЕ ЗАПАСОВ
Оперативное планирование и управление производственными запасами занимает особое место в общей системе планирования на производственном предприятии. С точки зрения горизонта планирования планы можно поделить на:
Долгосрочные (более 5 лет. В советское время долгосрочные планы носили название «Техпромфинплан» и информация для их формирования содержалась в планах пятилеток.);
Перспективные и стратегические (3-5 лет);
Текущие (1-2 года);
Оперативные (квартал, месяц, декада, неделя, сутки, смена).
Построение сетевой модели (структурное планирование) начинается с разбиения проекта на четко определенные работы, для которых определяется продолжительность. Работа - это некоторый процесс, приводящий к достижению определенного результата, требующий затрат каких-либо ресурсов и имеющий протяженность во времени. По количеству затрачиваемого времени работа может быть:
· действительной, т.е. требующей затрат времени;
· фиктивной, т.е. формально не требующей затрат времени.
Фиктивная работа может реально существовать, например, «передача документов от одного отдела к другому». Если продолжительность такой работы несоизмеримо мала по сравнению с продолжительностью других работ проекта, то формально ее принимают равной 0. Существуют фиктивные работы, которым в реальности не соответствуют никакие действия. Такие фиктивные работы только представляют связь между другими работами сетевой модели.
Работы связаны друг с другом таким образом, что выполнение одних работ может быть начато только после завершения некоторых других. Событие - это момент времени, когда завершаются одни работы и начинаются другие. Событие представляет собой результат проведенных работ и, в отличие от работ, не имеет протяженности во времени.
Взаимосвязь работ и событий,
необходимых для достижения конечной цели проекта, изображается с помощью
сетевого графика (сетевой модели). Работы изображаются стрелками, которые
соединяют вершины, изображающие события. Начало и окончание любой работы
описываются парой событий, которые называются начальным и конечным событиями.
Поэтому для указания конкретной работы используют код работы, состоящий из
номеров начального (i-го) и конечного (j-го) событий (рис.7).

Любое событие может считаться наступившим только тогда, когда закончатся все входящие в него работы. Поэтому работы, выходящие из некоторого события, не могут начаться, пока не будут завершены все работы, входящие в это событие. Событие, не имеющее предшествующих ему событий, т.е. с которого начинается проект, называют исходным. Событие, которое не имеет последующих событий и отражает конечную цель проекта, называется завершающим.
При построении сетевого графика необходимо следовать следующим правилам:
· длина стрелки не зависит от времени выполнения работы;
· стрелка может не быть прямолинейным отрезком;
· для действительных работ используются сплошные, а для фиктивных - пунктирные стрелки;
· каждая операция должна быть представлена только одной стрелкой;
· между одними и теми же событиями не должно быть параллельных работ, т.е. работ с одинаковыми кодами;
· следует избегать пересечения стрелок;
· не должно быть стрелок, направленных справа налево;
· номер начального события должен быть меньше номера конечного события;
· не должно быть висячих событий (т.е. не имеющих предшествующих событий), кроме исходного;
· не должно быть тупиковых событий (т.е. не имеющих последующих событий), кроме завершающего;
· не должно быть циклов.
Исходные данные для построения сетевой модели могут задаваться различными способами, например,
· описанием предполагаемого проекта. В этом случае необходимо самостоятельно разбить его на отдельные работы и установить их взаимные связи;
· списком работ проекта. В этом случае необходимо проанализировать содержание работ и установить существующие между ними связи;
· списком работ проекта с указанием их упорядочения. В этом случае необходимо только отобразить работы на сетевом графике.
Для устранения параллельности работ вводят дополнительное событие и фиктивную работу (которой в реальности не соответствует никакое действие) таким образом, чтобы конечные события работ различались (рис.8).

Рисунок 1 - Устранение
параллельности двух работ
В системе с фиксированным интервалом времени между заказами издержки управления в явном виде не рассматриваются и размер заказа определяется не по формуле Уилсона. В соответствии с рассматриваемой системой через постоянные промежутки времени поводится проверка состояния запасов и, если после предыдущей проверки было израсходовано (реализовано) некоторое количество запаса, то подается заказ на пополнение запасов.
Возможны два варианта: фиксированным является только максимальных размер запаса или зафиксированы максимальная величина запасов и точка заказа.
1) Система
с фиксированным максимальным уровнем запаса.
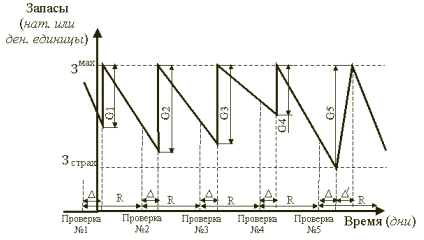
Условные обозначения: Зmax - максимальный уровень запасов; Зстрах - страховые запасы; Gi - заказ после i-той проверки; - временная задержка между моментом подачи заказа и моментом его получения; " - интервал поступления заказа: временная задержка между первым поступлением и полным выполнением заказа (если запасы пополняются мгновенно, то "=0); R - длительность временного интервала между проверками состояния запасов.
) Система с фиксированными максимальным уровнем запаса и точкой заказа - система управления запасами с двумя уровнями или Ss-система. В данном случае по формуле (1) рассчитывается максимальный уровень запасов, а также определяется точка заказа.
Условные обозначения:заказа - точка заказа.

Системы управления запасами с фиксированным интервалов времени между заказами рекомендуются к применению, если:
издержки управления запасами незначительны и ими можно пренебречь, или издержки управления запасами вычислить невозможно;
поставщик запасов диктует периодичность и сроки поставки;
предприятие работает в условиях, когда использование (реализация) запасов очень неравномерны во времени, подвержены существенным колебаниям и не поддаются планированию и прогнозированию.
В многоэтапных моделях управления
запасами решение о размещении очередного заказа принимается на каждом этапе. В
отличие от одноэтапных моделей, в которых на каждом периоде условия поставки,
заказываемые ресурсы и характер спроса могут быть разными, в многоэтапных моделях
управления запасами перечисленные особенности принимаются, как допущение,
постоянными. Промежуток времени длительностью , на котором происходит поиск
решения, разбивается на равных
периодов (этапов) и представляется вектором :
|
|
|
 (4)
где - начало промежутка времени , - окончание промежутка времени .
В многоэтапных моделях учитывается приведенная стоимость денег. Если - коэффициент дисконтирования (процент скидки, <1) для одного этапа, то сумма , после -го этапа будет эквивалентна сумме в настоящий момент времени . Кроме того, в рассматриваемой модели управления запасами предусматривается возможность задолженности спроса. Предполагается также, что спрос на каждом периоде описывается стационарной (не зависящей от времени ) плотностью распределения вероятности .
В классических моделях управления запасами предусматривается размещение заказов на один ресурс у одного поставщика. В современных условиях один и тот же ресурс предлагается не единолично, а, как правило, множеством поставщиков.
Пусть число поставщиков,
предлагающих товаров,
равно . Представим
эту информацию в виде матрицы
|
|
Структуру затрат, связанных с понятием «запасы», можно представить в виде функции, аргументом которой является объем запаса, состоящей из:
затрат на приобретение запасов;
затрат на размещение заказа;
затрат на хранения запасов;
потери от дефицита запасов.
Все стоимости, приведенные в этом списке, должны определяться, в свою очередь, как функции искомого объема заказа и интервала времени между заказами. Если стоимость размещения заказа становится соизмеримой со стоимостью самого заказа, то не учитывать эту стоимость в затратах на пополнение запасов нельзя. Это дополнение может оказаться весьма существенным, если учесть, что удельная сумма затрат возрастает при уменьшении объема заказа.
Введем следующие обозначения: стоимость размещения заказа представлена матрицей , стоимость хранения запаса , - штраф за дефицит ресурса. Каждый поставщик имеет определенный срок выполнения заказа .
Одинаковые товары могут быть закуплены по разным ценам у различных поставщиков. Для учета этого обстоятельства потребуется матрица цен закупки -го товара у -го поставщика.
Введем в рассмотрение матрицу  оптимальных
объемов закупки -го товара у
-го
поставщика. Усложнение многоэтапной однопродуктовой модели управления запасами,
представленной в , приводит к одномерному уравнению относительно
|
|
где - номер поставщика, у которого размещается заказ -го товара за период (пояснения см. ниже).
Функция затрат за период по товару имеет
следующий вид
|
|
где - остаток товара на начало периода ; - стоимость
хранения единиц
товара (спрос за
период удовлетворяется
не мгновенно, а в течение всего периода);  - стоимость заказа товара за период по цене объемом ;
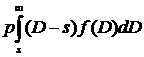 - ожидаемая
сумма штрафа за дефицит; - спрос на
товар.
В выражении (4) используется функция
и величина , которые
определяют затраты на пополнение запаса в случае размещения нового заказа.
Функция ( -
формальный аргумент функции) определяется следующим образом
где - функция двух переменных
Итак - это стоимость подачи заказа по
товару поставщика . В модели
(2)-(8) элементы матрицы определяют
поставщика, у которого размещается заказ -го товара объемом за период . Если , то заказ
не размещается. Ограничением для возможного применения модели управления
запасами (2)-(8) является невозможность размещения заказа на поставку
конкретного товара у нескольких поставщиков одновременно на одном этапе.
2. АНАЛИЗ ЭФФЕКТИВНОСТИ УПРАВЛЕНИЯ
ЗАПАСОВ В ООО «КАРДИНАЛ - КАМЕНСК»
1 ОБЩАЯ ХАРАКТЕРИСТИКА ПРЕДПРИЯТИЯ
ООО «КАРДИНАЛ КАМЕНСК»
ООО «Кардинал - Каменск»« работает с августа 2006 года, и за такой короткий срок уже достигла значительных успехов. Фирма занимается оптовой и розничной торговлей, значительную часть оборота занимают товары, связанные с бытовой техникой, а также кассовым оборудованием, банковской техникой, компьютерами и компьютерными принадлежностями.
Целью данного предприятия является извлечение прибыли, оно имеет гражданские права и несет обязанности, необходимые для осуществления любых видов деятельности, не запрещенных законом.
ООО «Кардинал - Каменск»« имеет договоры о поставках продукции с двумя официальными дистрибьюторами бытовой техники, также ведутся переговоры с немецкой фирмой об эксклюзивных поставках.
За эти годы фирма заработала хорошую репутацию в деловых кругах.
Цели и предмет деятельности ООО «Кардинал - Каменск»«.
Основными целями создания и деятельности Общества является осуществление производственно-хозяйственной деятельности, направленной на получение прибыли на вложенный капитал в размере, который превышает банковские депозитные ставки, а также удовлетворение на основе полученной прибыли социально-экономических интересов Учредителей и членов трудового коллектива.
Для достижения указанных целей Общество вправе осуществлять следующие виды деятельности:
продажа и установка бытовой техники;
техническое обслуживание предприятий торговли и общественного питания в части выполнения строительно-монтажных работ по установке и демонтажу торгово-технологического оборудования, осуществление его наладки и ремонта;
создание и постоянное расширение собственной производственной базы;
разработка концепций, а также оказание консультационных услуг в сфере управления проектами и организациями;
создание учреждений торговли, общественного питания, бытового обслуживания населения;
установка, ремонт и техническое обслуживание кассовых аппаратов, вычислительной, множительной, радио-, видео- и иной техники;
проведение научно-исследовательских, экспертных, инновационных работ;
осуществление валютно-финансовых, кредитных, инвестиционных и других операций;
торгово-коммерческая, посредническая деятельность.
Все вышеперечисленные виды деятельности осуществляются в соответствии с действующим законодательством.
Общая численность торговых работников в магазине составляет 16 человек, из них 5 человек - торгово-оперативные работники, численность трудовых ресурсов за последние 3 года имеет тенденцию к увеличению.
Уровень подготовки персонала
магазина ООО «Кардинал - Каменск» представлен в таблице 1.
Таблица 1-Уровень подготовки
персонала магазина ООО «Кардинал - Каменск»
Таблица 2-Технико-экономическая характеристика
предприятия ООО «Кардинал - Каменск» Показатели Изменения
+/- Темп
роста % 1.Среднесписочная
численность работников, чел. 2.Среднегодовая
стоимость ОФ тыс.руб. 3.Среднегодовая
стоимость остатков оборотных средств тыс.руб. 4.Выручка
от реализации в сопоставимых ценах, тыс.руб. 5.Затраты
на пр-во реализованной продукции, тыс.руб. 6.Прибыль
от реализации продукции, тыс.руб. 7.Затраты
на 1 руб. реализованной продукции (п.5/п.4) 8.
Производительность труда, (п.4/п.1). 9.Рентабельность
продаж %, (п.6/п.4). По данным таблицы наблюдается улучшение основных
показателей предприятия за 2013 год. Выручка от реализации выросла на 4007 руб.
в отчётном периоде по сравнению с прошедшим. Несмотря на увеличение затрат на
производство реализованной продукции в абсолютном выражении на 2716 руб., их
доля в выручке от реализации снизилась на 4%. Также положительным результатом
деятельности является увеличение уровня рентабельности продаж на 25% по сравнению
с прошедшим периодом.
2 АНАЛИЗ ТОВАРНЫХ ЗАПАСОВ НА ПРЕДПРИЯТИИ
«КАРДИНАЛ - КАМЕНСК» И ФАКТОРОВ, КОТОРЫЕ НА НИХ ВЛИЯЮТ
Особенностью формирования товарных запасов на
предприятии есть то, что в 2013 году 40% было импортировано, т.е. их уровень
должен был быть значительным. Поставки через небольшой промежуток времени
незначительными партиями является экономически невыгодными, так как
транспортные расходы и расходы на таможне значительно превышают складские
расходы. Снабжения происходили раз в квартал, и средние товарные запасы имели
постоянную тенденцию к росту. Это обусловлено ростом товарооборота и политикой
завоевания сектора рынка, которая предусматривает постоянный поиск новых
клиентов, которые в свою очередь нуждаются в наличии значительных товарных
запасов для удовлетворения новых непрогнозируемых заказов. В целом среднеквартальные товарные запасы за
средней хронологической составили 17512 руб, что в днях товарооборота
составляет 66 дней или два месяца и 5 дней, а скорость обращения в количестве
оборотов средних запасов - 5 раз, т.е. средние запасы за год сделали 5
оборотов. Каждое предприятие старается ускорить скорость обращения товарных
запасов, это влияет на общее состояние и прибыльность деятельности, но важно
сохранять баланс между товарооборотом и запасами, чтобы их количества было
достаточно для удовлетворения требований клиентов. Совокупные товарные запасы на конец 2013 года
возросли на 143,3%, что было следствием увеличения реального товарооборота и
выполнение стратегии развития фирмы. В целом товарные запасы выполнили свои
главные функции в периоде, который рассматривается, т.е. обеспечили
бесперебойный товарооборот в периодах между поставками. Все товарные группы не нуждаются в особых
условиях хранения и имеют значительный срок сохраняемости, которая разрешает
создавать сезонные товарные запасы. В целом ассортимент довольно широкий и
охватывает почти все возможные товарные группы, но расширение возможно за счет
товаров других торговых марок, которые отличаются от тех, с которыми проводит
операции «Кардинал - Каменск», ценой и качеством. Таблица 3 -Показатели оборачиваемости товарных
запасов ООО «Кардинал - Каменск» за 2012-2013 г.г. тыс. руб. Наименование
показателя Базисный
период (2012 г.) Отчетный
период (2013 г.) Отклонение абсолютное относительное,
% Средние
запасы Однодневный
ТО Время
обращения Скорость
обращения Средний
ТО Так, в состоянии переговоров контракт с немецкой
компанией на снабжение товаров лучших за качеством и высших по цене. Структура
товарных запасов обеспечивает нормальный уровень товарооборота как в целом так
и по отдельным группам, что является результатом плодотворной работы всех
подразделов фирмы, также ведутся постоянные расчеты, которые направлены на
постоянный поиск оптимальной структуры товарных запасов. На формирование товарных запасов влияет много
факторов, но важно выделить именно те, которые осуществляют наибольшее влияние
на конкретном предприятии. Эти факторы делятся на внутренние и внешние.
Внутренними факторами на предприятии есть широта ассортиментов, частота его
обновления и объем и структура товарооборота. Широта ассортиментов в ООО
«Кардинал - Каменск» очень большая и достигает 180 наименований товаров. Такая
ситуация требует более высокого уровня товарных запасов благодаря необходимости
поддерживать нормальный товарооборот. Вышеуказанная широта ассортиментов
обусловлена спецификой избранного вида деятельности и широкой диверсификацией
российского потребительского рынка. Объем и структура товарооборота есть одним из
важнейших факторов, который влияет на формирование товарных запасов. Внешними
факторами является качество продукции, сезонность и колебания спроса, уровень
наполнения товарного рынка и сроки хранения товаров. Качество продукции,
которой оперирует предприятие, отвечает мировым стандартам и имеет низкий
уровень недостатка, но все-таки уровень запаса увеличивается, чтобы иметь
возможность удовлетворить жалобы клиентов, не теряя оптимального баланса между
товарооборотом и товарными запасами. Качество продукции, которая в свою очередь
влияет на цену товара, является особым фактором, который в условиях
нестабильной экономической ситуации влияет на замедление скорости обращения
товарных запасов в периоды углубления кризиса, который сопровождается
значительным падением покупательного спроса. Сезонность и колебания спроса это
факторы, которые взыскивают значительный, но не очень заметный (в 2013 году)
влияние. Он не очень заметный из-за быстрого роста сектора рынка, который
занимает «Кардинал - Каменск»«. Уровень наполнения товарного рынка довольно
диверсифицирован, некоторые товарные группы, широко представленные по всем
потребительским требованиям, некоторые почти отсутствуют. Быстрый обзор
конкурентов указывает на олигополистичную направленность этого сектора рынка,
где на незначительное количество компаний приходится значительный объем
товарооборота. Скорость обращения средних товарных запасов
составила 5 оборотов, или у дня товарооборота - 66 дней. Этот результат
свидетельствует о значительном уровне товарных запасов, которые имеют небольшую
скорость обращения, но это связанное со спецификой товаров. Уровень рентабельности средних товарных запасов
составляет 24%, экономическое содержание этого показателя заключается в том,
что на одну гривну товарных запасов в среднем приходится 24 копейки прибыли.
Одной из целей управления товарными запасами есть именно максимизация этого
показателя за счет увеличения чистой прибыли и/или уменьшение средних товарных
запасов. Но в стараниях максимизировать уровень рентабельности нужно помнить и
о стабильности деятельности предприятия и обеспечение нормального товарооборота
и уровня конкурентоспособности на рынке. Рентабельность складских и транспортных расходов
составляла в 2013 году - 331,9% и 531,1% соответственно (в 2012 году 286,4% и
485%). Это улучшение связано в первую очередь с ростом объемов завоза и
скидками, полученными за регулярность пользования услугами. Были найдены
оптимальные маршруты снабжения и минимизированные расходы на таможне.
Таблица 4-Структура запасов и затрат в тыс. руб.
за 2013 год
Наименование На
1.01.13 г. На
1.01.14 г. Отклонение,
+/- Комплектующие Готовая
продукция Товары
проданные Расходы
будущих периодов Итого
запасов и затрат Таблица 5-Структура товарооборота за 2012,
2013г.
Структура Товарооборот
за 2012г, тыс руб. Структура
товарооборота за 2012 % Товарооборот
за 2013 тыс. руб. Структура
товарооборота за 2013, % Бытовая
техника Комплектующие
ПК Офисная
техника Банковская
техника Канцелярия Кассовые
аппараты Проанализировав товарные запасы фирмы «Кардинал
- Каменск»« в периоде с 01.01.2012 до 01.01.2013 можно сделать вывод, что
управление товарными запасами осуществляется на высоком уровне, используется
модель оптовых закупок значительными партиями, которая разрешает получить
значительные ценовые скидки, минимизировать затраты на заказ, транспортные
затраты и гарантирует поставку всей партии. Эффективное управление запасами позволяет
снизить продолжительность операционного цикла, уменьшить текущие затраты на их
хранение, высвободить из текущего хозяйственного оборота часть оборотного
капитала, реинвестируя его в другие активы. Обеспечение этой эффективности
достигается за счет разработки и реализации специальной финансовой политики
управления запасами. Политика управления запасами представляет собой часть
общей политики управления использованием оборотного капитала предприятия,
заключающаяся в оптимизации общего размера и структуры запасов
товарно-материальных ценностей, минимизацией затрат по их обслуживанию и
обеспечение эффективного контроля за их движением. Разработка политики управления запасами
охватывает ряд последовательно выполняемых этапов работ, основными из которых
являются: анализ запасов товарно-материальных ценностей в
предшествующем периоде; определение целей формирования запасов; оптимизация размера основных групп текущих
запасов; оптимизация общей суммы запасов
товарно-материальных ценностей, формируемых за счет оборотного капитала; построение эффективных систем контроля за
движением запасов на предприятии. Для разработки этой политики необходимо
разобраться с нормами запасов. Нормой запаса называется расчетное минимальное
количество предметов труда, которое должно находиться у производственных или
торговых предприятий для обеспечения бесперебойного снабжения производства
продукции или реализации товаров. Оптимальный размер партии поставляемых товаров
и, соответственно, оптимальная частота завоза зависят от следующих факторов: объем спроса (оборота); расходы по доставке товаров; расходы по хранению запаса. В качестве критерия оптимальности выбирают
минимум совокупных расходов по доставке и хранению Оптимальный размер заказа - S опт Задача определения оптимального размера заказа,
может быть решена аналитически по формуле Уилсона, позволяющей рассчитать
оптимальный размер заказа: где Sопт - оптимальный размер заказываемой
партии в штуках; О - величина оборота в штуках; Ст - затраты, связанные с размещением,
доставкой, приемкой партии заказанного товара; Сх - затраты, связанные с хранением единицы
запаса в год. Рассчитаем оптимальный размер партии DVD Sопт= = 28 шт. где Sопт - оптимальный размер
заказываемой партии в штуках; О - величина оборота в штуках в
штуках (за 2013 год было продано 50 шт); Ст - затраты, связанные с
размещением, доставкой, приемкой партии заказанного товара (в среднем затраты
составляют 12 руб./шт); Сх - затраты, связанные с хранением
единицы запаса в год (в среднем затраты составляют 43 руб.). Таким образом, оптимальный размер
партии DVD составляет 28 шт. Все рассмотренные выше системы
контроля уровня запасов применимы лишь к весьма ограниченному спектру условий
функционирования и взаимодействия поставщиков и потребителей. Повышение
эффективности использования систем управления запасами в логистической системе
организации приводит к необходимости разработки оригинальных вариантов
рассмотренных выше систем контроля уровня запасов. Предприятию необходимо разработать
определенную систему управления запасами, чтобы поддерживать ритмичность
производства и снизить затраты на закупку и хранение запасов. Рассмотрим
возможность предприятия привлекать заемные средства для увеличения оборотных
активов. «Кардинал - Каменск»« при формировании товарных запасов использовались
исключительно собственные средства предприятия. Если заимствование и имели
место, то они были настолько краткосрочными, что не осуществляли значительного
влияния на финансовое состояние предприятия. В среднем скорость обращении
товарных запасов составляет 66 дней, поэтому следует рассмотреть два варианта
займа: на 60 дней и на 90 дней. Фирма имеет расчетный счет в банке «СКБ-банк»,
поэтому используем процентные ставки этого банка. Фирма проводит
внешнеэкономическую деятельность, и возникает необходимость в займах в
«твердой» валюте (американских долларах или немецких марках). Применим в
расчетах ставку банка «СКБ-банк» на 04.11.2013г.: на срок 60 дней - 25%, на 90
дней - 30%. Рентабельность оборота составляет приблизительно 10%, что
обусловлено политикой низких торговых наценок, которая направлена на быстрое
завоевание рынка. Поэтому в данной ситуации применения заемных средств является
экономически нецелесообразным. Но при условиях повышения рентабельности
автоматически поднимается вопрос о применении заемных средств. Частью заемной политики фирмы это
система управления дебиторской задолженностью. Она влияет на товарные запасы
через срок оборота товаров. На фирме ООО «Кардинал - Каменск» эта система
ограничивается ценовыми дисконтами за предыдущую оплату, надбавками за
увеличение срока оплаты, и штрафными санкциями за нарушение условий договора.
Но на фирме отсутствующая система оценки платежеспособности клиента,
вероятности задержки платежа или неспособности клиента отвечать за своими
обязательствами. Применение штрафных санкций невыгодно в существующих
экономических условиях, так как затраты времени и средств на судебное дело, в
большинстве случаев, превысят поступление. Исходя из этого, по моему мнению,
следует применить систему заемного ранжирования, которая разрешает на основе
статистической обработки информации в клиентах ранжировать их за степенью
платежеспособности и надежности. Так, наиболее часто используют методы
многофакторного анализа, которые разрешают учесть влияние разных факторов на
финансовое состояние клиента на промежутке времени, которое рассматривается, и
с высоким уровнем точности оценить перспективы сотрудничества. Одной из таких
систем есть система 5С (The five C"s system), которая основана на анализе пяти
главных характеристик клиентов: характера (система ценностей в бизнесе),
имущественного состояния, капитала, возможности обеспечения задолженности
залогом, общих условий деятельности предприятия.
ЗАКЛЮЧЕНИЕ
Деятельность любого предприятия
ориентирована на получение определенных результатов. Однако одни предприятия
уверенно достигают поставленных целей своей деятельности, а другие - работают
менее успешно. Многие успех деятельности предприятия связывают с правильным
выбором вида деятельности, наличием достаточных ресурсов и умением
ориентироваться в бурном море рыночной экономики. Удачное плавание, бесспорно,
зависит от правильной начальной ориентации и благоприятных исходных условий его
деятельности - обеспеченности материальными, финансовыми и трудовыми ресурсами. Анализ деятельности хозяйствующего
субъекта является одним из наиболее действенных методов управления, основным элементом
обоснования руководящих решений. В условиях становления рыночных отношений он
имеет целью обеспечить устойчивое развитие доходного, конкурентоспособного
производства и включает различные направления - правовое, экономическое,
производственное, финансовое и др. Анализ и диагностика финансово-хозяйственной
деятельности предприятия предполагает всестороннее изучение технического уровня
производства, качества и конкурентоспособности выпускаемой продукции,
обеспеченности производства материальными, трудовыми и финансовыми ресурсами и
эффективности их использования. Они основаны на системном подходе, комплексном
учете разнообразных факторов, качественном подборе достоверной информации и
являются важной функцией управления.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Андрейчиков
А.В., Андрейчикова О.Н. Анализ, синтез планирование решений в экономике. М.:
Финансы и статистика, 2010 Гаджинский
А.М. Логистиика: Учебник для высших и средних специальных учебных заведений.
2-е изд. М.: Маркетинг, 2011. - 423 С. Логистика
Учебное пособие/ Под ред. Б.А. Аникина. М.: ИНФРА-М, 2006. - 174 С. Кэмпбелл
Р. Макконнелл Экономикс. 13-е изд. М.: ИНФРА-М, 2009. - 243 с. Мейер
М. Теория реляционных баз данных. М.: Мир, 2009. - 608 с. Таха
Хемди А. Введение в исследование операций, 7-е изд.: пер. с англ. М.:
Издательский дом «Вильямс», 2009 - . 912 с. Кофман
А., Анри-Лабордер А. Методы и модели исследования операций: пер. с франц. Т. 1.
М.: Мир, 2008. - 524 с. Вагнер
Г. Основы исследования операций. В 3-х томах. М.: Мир, 2006 - 356 с. Сергеев
В.И. Корпоративная логистика. 300 вопросов профессионалов. М.: Инфра-М, 2010. -
328 с. Бауэрсокс
Д. Дж. Логистика: интегрированная цепь поставок. М.: Олимп-бизнес, 2011. - 273
с. Отнес
Р., Эноксон Л. Прикладной анализ временных рядов. М.: Мир, 2012. - 428 с. Бендат
Дж., Пирсол А. Прикладной анализ случайных данных. М.: Мир, 2011. - 540 с. Финансовый
менеджмент: теория и практика. Под ред. Е. С. Стояновой. -
М.: Изд-во «Перспектива», 2009. - 656 с. Шевченко
Н. С., Черных А. Ю., Тиньков С. А., Кузьбожев Э. Н. Управление затратами,
оборотными средствами и производственными запасами. Под ред. д. э. н., проф. Э.
Н. Кузьбожева. - Курск: Курск. гос. тех. ун-т, 2010.
-
154 с.
Процессы производства, обращения и потребления в обществе происходят непрерывно. Но эти процессы не совпадают ни в пространстве, ни во времени. Поэтому для обеспечения их непрерывности необходимы товарные запасы.
Товарные запасы - это часть товарного обеспечения, представляющая собой совокупность товарной массы в процессе движения ее из сферы производства к потребителю.
Товарные запасы образуются на всех стадиях движения товаров: на складах производственных предприятий, в пути, на и и предприятий.
Соответствие достигается за счет товарных запасов. Товарные запасы в опте и рознице должны служить реальным предложением товаров, обеспечивающим их бесперебойную продажу.
Необходимость образования товарных запасов вызвана многими факторами:
- сезонные колебания в производстве и потреблении товаров;
- несоответствие между производственным и торговым ассортиментом товаров;
- особенности в территориальном размещении производства;
- условия транспортировки товаров;
- звенность товародвижения;
- возможности для хранения товара и т.п.
Классификация товарных запасов
В основе классификации товарных запасов лежат следующие признаки:
- местонахождение (в или ; в промышленности; в пути);
- сроки (на начало и на конец периода);
- единицы измерения (абсолютные — в стоимостном и натуральном выражении, относительные — в днях товарооборота);
- назначение
, в том числе:
- текущего хранения — для обеспечения повседневных нужд торговли,
- сезонного назначения — для обеспечения бесперебойной торговли в периоды сезонных изменений спроса или предложения,
- досрочного завоза — для обеспечения бесперебойной торговли в отдаленных местностях на протяжении периода между сроками завоза товаров,
- целевые товарные запасы — для осуществления определенных целевых мероприятий.
Управление товарными запасами
Большое значение в последнее время приобретает местонахождение товарных запасов. В данный момент большинство товарных запасов сконцентрировано в розничной торговле, что нельзя считать положительным фактором.
Товарные запасы должны быть постепенно перераспределены между звеньями торговли таким образом, чтобы большая доля принадлежала оптовой торговле по следующим причинам.
Основная цель образования товарных запасов в оптовой торговле заключается в обслуживании потребителей (в том числе и предприятий розничной торговли), а в предприятиях розничной торговли они необходимы для формирования широкого и устойчивого ассортимента для удовлетворения покупательскою спроса.
Размер товарных запасов в значительной мере определяется объемом и структурой товарооборота торговой организации или предприятия. Поэтому одна из важных задач торговых организаций или предприятий — поддержание оптимальной пропорции между величиной товарооборота и размерами товарных запасов .
Для поддержания товарных запасов на оптимальном уровне необходима четко налаженная система управления запасами.
Управление товарными запасами означает установление и поддержание такой их величины и структуры, которая отвечала бы поставленным перед торговым предприятием задачам. Управление запасами предполагает:
- их нормирование - т.е. разработку и установление их необходимых размеров для каждого вида товарных запасов;
- их оперативный учет и контроль - ведется на основании действующих форм учета и отчетности (карточки учета, статистические отчеты), в которых отражаются остатки товаров на начало месяца, а также данные о поступлении и продаже;
- их регулирование — поддержание их на определенном уровне, маневрирование ими.
При недостаточной величине запасов возникают сложности с товарным обеспечением товарооборота организации или предприятия, с устойчивостью ассортимента; излишние запасы вызывают дополнительные убытки, увеличение потребности в кредитах и рост расходов на выплату процентов по ним, увеличение расходов по хранению запасов, что в совокупности ухудшает общее финансовое состояние торговых предприятий.
Следовательно, вопрос количественного измерения величины товарных запасов и определение соответствия этой величины потребностям товарооборота весьма актуален.
Показатели товарных запасов
Товарные запасы анализируются, планируются и учитываются в абсолютных и относительных показателях.
Абсолютные показатели выражаются, как правило, в стоимостных (денежных) и натуральных единицах. Они удобны при выполнении бухгалтерских операций (например, при инвентаризации). Однако абсолютные показатели имеют один большой недостаток: с их помощью невозможно определить степень соответствия величины товарного запаса потребностям развития товарооборота.
Поэтому более широкое распространение получили относительные показатели, позволяющие сопоставить величину товарного запаса с товарооборотом торговых организаций или предприятий.
Первым относительным показателем, применяемым при анализе, является величина товарных запасов, выраженная в днях товарооборота. Этот показатель характеризует обеспеченность товарными запасами на определенную дату и показывает, на какое число дней торговли (при сложившемся товарообороте) хватит этого запаса.
Рассчитывается величина товарного запаса 3, в днях товарооборота по формуле

- 3 — размер товарных запасов на определенную дату;
- Т одн — однодневный товарооборот за рассматриваемый период;
- Т — объем товарооборота за рассматриваемый период;
- Д — количество дней в периоде.
Вторым важнейшим относительным показателем, характеризующим товарные запасы, является товарооборачиваемость. До момента продажи любой товар относится к категории товарного запаса. С экономической точки зрения эта форма существования товара является статичной (физически он может находиться в движении). Это обстоятельство, в частности, означает, что товарный запас является величиной изменяющейся: он постоянно вовлекается в товарооборот, продается, перестает быть запасом. Так как товарные запасы замещаются другими партиями товаров, т.е. регулярно возобновляются, они являются постоянно существующей величиной, размер которой варьирует в зависимости от конкретных хозяйственных условий.
Кругооборот товаров, смена статичной формы запаса динамичной формой товарооборота составляют экономическое содержание процесса товарооборачиваемости. Товарооборачиваемость позволяет оценить и количественно измерить два параметра, присущие товарным запасам: время и скорость их обращения.
Время товарного обращения - это период, в течение которого товар перемещается от производства до потребителя. Время обращения складывается из времени перемещения товаров в различных звеньях товародвижения (производство — оптовая торговля — розничная торговля).
Время товарного обращения, или товарооборачиваемость, выраженная в днях товарооборота, рассчитывается последующим формулам:

где 3 т.ср — средняя величина товарных запасов за рассматриваемый период, руб.
Использование при расчетах средней величины товарных запасов обусловлено как минимум двумя причинами.
Во-первых, для приведения к сопоставимому виду данных о товарообороте, учитываемом за определенный период, и товарных запасах, учитываемых на определенную дату, исчисляется средняя величина товарных запасов за этот период.
Во-вторых, в пределах каждой совокупности товаров имеются разновидности с различным временем обращения, а также возможны случайные колебания размеров запасов и объема товарооборота, которые необходимо сгладить.
Товарооборачиваемость, выраженная в днях товарооборота, показывает время, в течение которого товарные запасы находятся в сфере обращения, т.е. оборачивается средний товарный запас. Скорость товарного обращения , т.е. товарооборачиваемость, или число оборотов за рассматриваемый период рассчитывается по следующим формулам:

Между временем и скоростью товарного обращения существует устойчивая обратно пропорциональная зависимость.
Уменьшение времени и увеличение скорости товарного обращения позволяют осуществлять больший объем товарооборота при меньших размерах товарных запасов, что способствует снижению товарных потерь, уменьшению расходов но хранению товаров, оплате процентов за пользование кредитами и т.п.
Величина товарных запасов и товарооборачиваемость являются показателями взаимосвязанными и зависят от следующих факторов:
- внутренней и внешней среды торговой организации или предприятия;
- объема производства и качества продукции промышленных и сельскохозяйственных предприятий;
- сезонности производства;
- объемов импорта;
- широты и обновляемости ассортимента;
- звенности товародвижения;
- колебания спроса;
- насыщенности товарных рынков;
- распределения запасов между оптовыми и розничными звеньями торговли;
- физико-химических свойств товаров, определяющих сроки их хранения и, соответственно, частоту поставок;
- уровня цен и соотношения спроса и предложения на конкретные товары и товарные группы;
- объема и структуры товарооборота конкретной организации или предприятия торговли и других факторов.
Изменения перечисленных факторов могут влиять на величину товарных запасов и товарооборачиваемость, как улучшая, так и ухудшая эти показатели.
У разных товаров и товарных групп скорость товарооборачиваемости неодинакова. Доля товарных групп с более низкой скоростью оборота выше в товарных запасах и наоборот. Решение о постепенной ликвидации медленно продающихся товарных групп и их замещении быстро продающимися кажется очевидным, тем не менее, торговые предприятия не очень активно избавляются от медленно продающихся групп по следующим причинам:
- отсутствуют возможности изменить товарную специализацию;
- произойдет резкое сужение ассортимента и круга покупателей;
- невозможно поддерживать отпускные цены на уровне конкурентов.
Для этого необходимы систематический контроль и проверка товарных запасов, т.е. возможность в любой момент времени знать и анализировать их величину.
Методы анализа и учета величины товарных запасов
В торговле традиционно применяются следующие методы анализа и учета величины товарных запасов:
Расчетный метод
Расчетный метод , при котором анализируются величина товарных запасов, товарооборачиваемость и их изменение. Для проведения такого анализа используются различные формулы;
Инвентаризация , т.е. сплошной подсчет всех товаров, и количественная оценка при необходимости. Полученные данные оцениваются в натуральном выражении в действующих ценах и сводятся по товарным группам в общую сумму. Недостатками этого метода являются большая трудоемкость и невыгодность непосредственно для организации или предприятия, так как при проведении инвентаризации предприятие, как правило, не функционирует. Учет физического товародвижения трудоемок, но крайне важен как для коммерческих служб, так и для руководителей торговых предприятий.
Применение двух видов учета (стоимостного и натурального) позволяет:
- выявить, какие именно товарные группы и наименования товара пользуются наибольшим спросом, и, соответственно, делать обоснованные заказы,
- оптимизировать вложения капитала в товарные запасы,
- принимать обоснованные решения по оптимизации ассортимента через закупку товаров;
Снятие остатков или оперативный учет, т.е. сверка материально ответственными лицами фактического наличия товара с данными товарного учета. Причем подсчитываются не товары, а товарные места (ящики, рулоны, мешки и др.). Затем по соответствующим нормам производится пересчет, определяется количество товаров, которое и оценивается по действующим ценам. К недостаткам данного метода относится меньшая точность, чем при инвентаризации;
Балансовый метод
Балансовый метод , который основан на использовании балансовой формулы. Данный метод менее трудоемок, чем остальные, и позволяет обеспечить оперативный учет и анализ товарных запасов во взаимосвязи с другими показателями.
Недостатком балансового метода является невозможность исключить из расчета различные не установленные потери, что приводит к некоторым искажениям величины товарных запасов. Для устранения этого недостатка данные балансового учета должны систематически сопоставляться сданными инвентаризации и снятия остатков. Используя балансовый метод, легко осуществлять оперативный контроль над движением товаров. Особенно эффективен названный метод при автоматизированном учете на базе компьютерной сети.
Для управления товарными запасами, определения их оптимальной величины применяются:
- технико-экономические расчеты с использованием известных формул, математических методов и моделей;
- система с постоянным размером заказа;
- система с постоянной периодичностью повторения заказа;
- (S"- S) система.
Первая группа способов применима как в розничной, так и в оптовой торговле. Наиболее известным способом технико-экономических расчетов является последовательное определение оптимальной величины товарных запасов на каждой стадии товародвижения с последующим суммированием полученных по каждой стадии результатов.
Второй и третий способы используются преимущественно в розничной торговле, так как требуют постоянных проверок наличия товаров, что возможно в основном в розничной торговле.
Смысл этих способов заключается в том, что для доведения величины товарных запасов до необходимого уровня следует заказывать одинаковое количество товаров через любые промежутки времени, по мере потребности, или заказывать необходимое количество товаров через равные интерваты времени.
Четвертый способ применяется для управления товарными запасами на оптовых торговых предприятиях.
При этом устанавливаются два уровня наличия товарных запасов на складе:
- S " - предельный уровень, ниже которого размер товарных запасов не опускается; и
- S - максимальный уровень (в соответствии с установленными расчетными нормами и нормативами).
Наличие товарных запасов проверяют через равные промежутки времени и делают следующий заказ, если величина запаса опустится ниже S или S — S".
В практике торговли величину товарных запасов, которые необходимо иметь, определяют несколькими способами:
- как отношение товарного запаса на определенную дату к объему реализации на ту же дату за предшествующий период (обычно на начало месяца);
- как число недель торговли, на которое хватит данного запаса. Исходными данными служит намеченная товарооборачиваемость;
- учет реализации по возможно более дробным товарным группам. Поэтому в узлах расчета магазинов применяют контрольно-кассовые машины, позволяющие учитывать реализацию товара по нескольким признакам.
Помимо перечисленных способов управления товарными запасами есть и другие, и ни один из них нельзя назвать абсолютно безупречным. Торговым предприятиям следует выбирать тот, который больше соответствует условиям и факторам их функционирования.
Как фактические, так и плановые товарные запасы отражаются как в абсолютных суммах, т.е. в рублях, так и в относительных величинах, т.е. в днях запаса.
В процессе анализа фактическое наличие запасов товаров следует сопоставить с нормативом запасов, как в абсолютных суммах, так и в днях запаса. В результате этого определяются сверхнормативные товарные запасы либо величина незаполнения норматива, дается оценка состояния товарных запасов, а также устанавливаются причины отклонений фактических запасов товаров от установленных нормативов.
Основными причинами образования сверхнормативных запасов товаров могут быть следующие: невыполнение планов товарооборота, завоз товаров в торговую организацию в количествах, превышающих спрос на них, нарушение сроков поставки товаров, некомплектность поставляемых товаров, нарушение нормальных условий хранения товаров, приводящее к ухудшению их качества и др.
Исходные данные для анализа товарных запасов представим в следующей таблице: (в тыс. руб.)По данным этой таблицы сделаем вывод о соответствии фактических товарных запасов нормативу. Необходимо учитывать, что плановая величина товарных запасов в сумме 3420,0 тыс. руб. устанавливалась в соответствии с намечавшейся ежедневной продажей товаров на сумму 33,3 тыс. руб. Однако фактическая ежедневная продажа товаров равнялась 34,7 тыс. руб. Отсюда вытекает, что для поддержания увеличившегося объема реализации товаров необходимо иметь большую величину товарных запасов, чем это предусматривалось планом. Вследствие этого запас товаров на конец года нужно сопоставить с фактической однодневной реализацией товаров, умноженной на плановую величину товарных запасов в днях.
Поэтому в анализируемой торговой организации принимая во внимание увеличившийся товарооборот имеет место сверхнормативный товарный запас в сумме:
4125 — (34, 7 * 103) = 551 тыс. руб.
Теперь рассмотрим относительные показатели — запасы в днях (остатки в днях запаса). На величину запасов в днях оказывают влияние два основных фактора:
- изменение объема товарооборота;
- изменение абсолютной величины товарных запасов.
Первый фактор оказывает обратное влияние на величину запасов в днях
Из последней таблицы следует, что величина товарных запасов, выраженная в днях, увеличилась на 14 дней. Определим влияние названных факторов на это отклонение.
За счет повышения суммы розничного товарооборота относительная величина товарных запасов текущего хранения уменьшаюсь на величину: 3420 / 34,7 — 3420 / 33,3 = -4,4 дня.
За счет увеличения абсолютной суммы товарных запасов текущего хранения относительная величина этих запасов возросла на 4060 /12480 — 3420 /12480 = +18,4 дня.
Общее влияние двух факторов (баланс факторов) составляет: — 4,4 дня + 18,4 дня = +14 дней.
Итак, запасы товаров, выраженные в днях, увеличились исключительно за счет роста абсолютной суммы товарных запасов. В то же время повышение суммы розничного товарооборота снизило относительную величину товарных запасов.
Затем следует установить влияние отдельных факторов на величину среднегодовых запасов товаров. Такими факторами являются:
- Изменение объема товарооборота . Данный фактор оказывает прямое влияние на величину среднегодовых товарных запасов
- Изменение структуры товарооборота . Если в общей сумме товарооборота увеличивается удельный вес товаров, имеющих медленную оборачиваемость, то запасы товаров увеличатся, и наоборот, при росте доли товаров с более быстрой оборачиваемостью товарные запасы будут снижаться.
- Оборачиваемость товаров (товарооборачиваемость). Этот показатель приближенно характеризует среднее время (среднее количество дней), спустя которое денежные средства, направленные на формирование товарных запасов, возвращаются обратно в торговую организацию в виде выручки от продажи товаров.
Имеем следующие значения показателя оборачиваемости товаров:
- по плану: 3200 х 360 / 1200 = 96 дней.
- фактически: 4092 х 360 / 12480 =118 дней.
Следовательно, в анализируемой имело место замедление оборачиваемости товаров по сравнению с предусмотренной планом на 118 — 96 = 22 дня. При анализе необходимо установить, какие причины обусловили замедление оборачиваемости товаров. Такими причинами служат накопление сверхплановых товарных запасов (как в рассматриваемом примере), а также снижение суммы товарооборота (в анализируемой торговой организации это явление не имело места)
Вначале следует рассмотреть оборачиваемость по всем товарам в целом, а затем — по отдельным видам и группам товаров.
Определим способом цепных подстановок влияние перечисленных трех факторов на величину среднегодовых запасов товаров. Исходные данные:
1. Среднегодовые товарные запасы:
- по плану: 3200 тыс. руб.
- фактические: 4092 тыс. руб.
2. Розничный товарооборот:
- по плану: 12000 тыс. руб.
- фактически: 12480 тыс. руб.
3. план по розничному товарообороту выполнен на 104 %. товарооборачиваемость составляет:
- по плану: 96 дней;
- фактически 118 дней.
Таким образом, среднегодовой запас товаров увеличился по сравнению с планом на сумму: 4092 — 3200 = + 892 тыс. руб. Это произошло за счет влияния следующих факторов:
- увеличения объема товарооборота: 3328 — 3200 = + 128 тыс. руб.
- изменения структуры товарооборота в сторону увеличения в нем доли товаров с более быстрой оборачиваемостью: 3280 — 3328 = — 48 тыс. руб.
- замедления оборачиваемости товаров: 4092 — 3280 = +812 тыс. руб.
Общее влияние всех факторов (баланс факторов) составляет: + 128-48 + 812 = +892 тыс. руб.
Следовательно, среднегодовой запас товаров возрос за счет увеличения товарооборота, а также вследствие замедления оборачиваемости товаров. В то же время изменение структуры товарооборота в сторону увеличения в нем удельного веса товаров с более быстрой оборачиваемостью снизило величину среднегодового запаса товаров.
Анализ поставок товаров по отдельным поставщикам, по видам , их количеству, срокам их поступления можно осуществлять по состоянию на любую дату или за любой отрезок времени (5, 10 дней и т.д.).
Если по определенным поставщикам имеют место повторяющиеся факты нарушений условий поставки, то при анализе следует использовать информацию о предъявлявшихся к этим поставщикам претензиях и о примененных к ним мерах экономического воздействия (санкциях) за нарушение условий договоров поставки товаров. При анализе следует оценить возможность отказа от заключения в дальнейшем договоров на поставку товаров с поставщиками, ранее допускавшими неоднократные нарушения условий заключенных договоров.