Основные производственные фонды кратко. Расчет амортизационных отчислений
Состав и структура ОПФ. Имущество фирмы составляют: основные средства и прочие внеоборотные активы, оборотные средства и финансовые активы.
Общая сумма внеоборотных активов исчисляется как совокупность основных средств фирмы, нематериальных активов, вложений средств в незавершенное капитальное строительство, долгосрочных финансовых вложений в ценные бумаги и в уставный капитал других предприятий, иных внеоборотных активов. Наиболее значимой частью внеоборотных активов являются основные средства, числящиеся на балансе фирмы и находящиеся в эксплуатации, в запасе, на консервации, а также сданные в аренду другимфирмам.
Основные средства - это денежная оценка основных фондов как материальных ценностей, имеющих длительный период функционирования. Таким образом, основные фонды - это часть средств производства, которая полностью или частично сохраняет свою натуральную форму в течение всего срока службы, по частям переносит свою стоимость на выпускаемую продукцию и возмещается из накопленного фонда амортизации.
Основные фонда подразделяются на промьшшенно-производстаенные и непроизводственные. Промышленно-производсгвенные фонды функционируют в сфере материального производства, непроизводственные-удовлетворяют бытовые и культурные потребности людей.
К непроизводственным относятся здания жилых домов, культурно-бытовых учреждений, их оборудование, инвентарь. Непроизводственные основные фонды не функционируют в производстве, не воспроизводят стоимость в продукте.
Доля основных фондов непроизводственного назначения составляет,
например, в машиностроении около 15%.
Основные производственные фонды состоят из большого количества разнообразных объектов. Они отличаются назначением, сроком службы, влиянием на результаты производства. Поэтому возникает необходимость в их классификации. Классификация основных производственных фондов машиностроения предусматривает следующее их подразделение:
1. Здания (36%). Это - производственные корпуса цехов, складские помещения, производственные лаборатории и др., создающие материальные условия для труда и хранения материальных ценностей. К этой группе относятся здания заводоуправления, другие служебные помещения.
2. Сооружения (6,3%). Это - инженерно-строительные объекты, выполняющие технические функции по обслуживанию производства: тоннели, мосты, эстакады, автомобильные и железные дороги и др.
3. Передаточные устройства (3,6%). Все средства, при помощи которых электрическая, механическая и тепловая энергия передается к рабочим машинам.
4. Машины и оборудование (49,8%). Эта группа в свою очередь подразделяется на:
Силовые машины и оборудование - объекты, предназначенные для выработки и переработки энергии (генераторы, турбины, электродвигатели, паровые котлы, ДВС и др.);
Рабочие машины и оборудование - средства труда, непосредственно участвующие в технологическом процессе, воздействующие на предметы труда, превращая их в готовую продукцию;
Измерительные и регулирующие приборы и устройства, лабораторное оборудование;
Вычислительную технику;
Прочие машины и оборудование.
5. Транспортные средства (2,0%). Средства для перемещения людей и грузов внутри предприятия и вне его, но относящиеся к предприятию (автомобили, электровозы, железнодорожные вагоны, электрокары и др.).
6. Инструмент и технологическая оснастка долговременного пользования.
7. Производственно-хозяйственный инвентарь (рабочие столы, верстаки, ограждения, вентиляторы и др.).
8. Прочие основные производственные фонды.
Соотношение между величиной капитала, вложенного в отдельные группы основных фондов, называется их структурой. Структура ОПФ зависит от многих факторов и прежде всего от особенностей данного производства: размера предприятия, технического уровня производства, уровня специализации, географического размещения, форм организации производства.
На заводах, выпускающих крупногабаритные машины (турбины, котлы, тяжелые прессы и т. д.), удельный вес ОПФ, вложенных в здания, сооружения, подъемно-транспортное оборудование, больше, чем на заводах, выпускающих малогабаритные машины.
Чем выше технический уровень производства, при всех прочих равных условиях, тем больше удельный вес машин и оборудования, так как их стоимость резко возрастает. На заводах с массовым и крупносерийным типом производства по сравнению с заводами мелкосерийного, единичного типа производства, как правило, более высокий удельный вес имеют машины и оборудование, более низкий - здания и инвентарь.
Прогрессивные изменения в структуре ОПФ зависят прежде всего от совершенствования орудий труда, машин и механизмов.
Методы оценки ОПФ. Учет и оценка основных производственных фондов производятся в натуральной (штуки, тонны, километры и т. д.) и стоимостной (рубли) формах.
Оценка в натуральной форме нужна для расчета производственных мощностей, для разработки балансов оборудования, для определения степени использования ОПФ.
Производственной мощностью принято называть максимальное количество продукции, которое можно получить с какого-либо производственного звена при наилучшем использовании всех имеющихся ресурсов. Исходными документами для определения производственных мощностей являются паспорта оборудования, рабочих мест, предприятий, которые содержат полный перечень его производственных и эксплуатационных показателей.
Стоимостная оценка используется дня определения общей величины ОПФ, их структуры, динамики, величины амортизационных отчислений, входящих в себестоимость выпускаемой продукции.
Существует несколько видов стоимостной оценки ОПФ:
По первоначальной стоимости (Фп);
По восстановительной стоимости (Фв);
По остаточной стоимости (первоначальной или восстановительной стоимости с учетом износа) (Фост).
Учет основных фондов по первоначальной стоимости производится по цене их приобретения или изготовления с учетом расходов по доставке, хранению и установке на месте.
Все основные фонды, приобретаемые фирмой, заносятся на ее баланс по полной стоимости, которую называют также балансовой.
Экономическое значение этого метода оценки заключается в том, что таким путем выявляются первоначальные (реальные) затраты по ОПФ.
Недостаток метода - одинаковые (однородные) ОПФ, произведенные, приобретенные и установленные в разное время, числятся на балансах в разных ценах. Это не дает возможности сопоставлять величину ОПФ по разным объектам, правильно определять величину амортизационных отчислений, себестоимость выпускаемой продукции.
В связи с этим ОПФ оцениваются по восстановительной стоимости, которая показывает стоимость производства ОПФ в современных условиях, т. е. показывает сумму затрат, необходимых для приобретения или изготовления имеющихся в данный момент ОПФ по современным ценам.
В настоящее время при высоком уровне инфляции возникает необходимость периодической переоценки основных фондов и определения их восстановительной стоимости, соответствующей реальным экономическим условиям. Остаточная стоимость (первоначальная или восстановительная стоимость с учетом износа) показывает величину стоимости ОПФ, еще не перенесенную на изготовленную продукцию.
где k a - норма амортизационных отчислений (%);
t u - срок использования основных фондов (лет).
Износ ОПФ. ОПФ в процессе производства подвергаются материальному (физическому) и моральному износу, последствия которого необходимо учитывать.
Физический износ, то есть потеря ОПФ потребительской стоимости (полезности вещи), происходит как при функционировании ОПФ, так и при
их бездействии (разрушение здания под влиянием атмосферных условий, коррозия и т. д.).
Размеры физического износа основных фондов зависят от многих причин: степени нагрузки, качества средств труда, правильности сборки и установки, квалификации рабочих, защиты от внешних условий и др.
Помимо физического износа ОПФ, существует также их моральный износ, сущность которого состоит в том, что тот или другой вид ОПФ еще до полного своего физического износа оказывается обесцененным.
Основной причиной возникновения морального износа является повышение производительности используемых ресурсов при одновременном снижении их затрат на единицу выпускаемой продукции.
Повышение производительности труда при одновременном снижении затрат на заработную плату в себестоимости единицы продукции вызывает моральный износ так называемого первого рода, величину которого можно определить следующим образом
 ,
где q - ежегодные темпы роста производительности труда, %;
t - период времени от момента изготовления ОПФ до расчета МИ.
Моральный износ второго рода обусловлен использованием в производстве более совершенного оборудования, технологических процессов, лучшей организации производства. Причем их использование должно дать относительное удешевление производства.
 ,
где Тст, Тн - экономический срок службы устаревшего и нового оборудования;
qст, qн -годовая производительность устаревшего и нового оборудования;
Фп.ст, Фп.н - первоначальная стоимость устаревшего и нового оборудования.
Используя устаревшую технику, фирмы расходуют больше рабочего времени, материалов на единицу продукции. Себестоимость аналогичной продукции, произведенной на морально устаревшем оборудовании, выше, чем на новой. Причем относительное повышение себестоимости при длительном применении морально устаревшей техники приводит к потерям, значительно превышающим стоимость устаревшего оборудования.
Амортизация ОПФ. Денежное возмещение износа основных фондов производится путем амортизации. Амортизация - это процесс постепенно-
го перенесения стоимости основных фондов на производимую продукцию с целью образования специального амортизационного фонда денежных средств для последующего восстановления (реновации) основных фондов.
Амортизационные отчисления включаются в себестоимость выпускаемой продукции. Исходными данными для расчета величины амортизационных отчислений являются:
Сумма первоначальных затрат на основные фонды;
Амортизационный период.
Амортизационный период-это продолжительность эксплуатации ОПФ в годах, установленная с учетом:
Морального и физического износа;
Уровня использования ОПФ в производстве;
Спроса и предложения на капитальные ресурсы;
Экономической целесообразности проведения модернизации и капитального ремонта.
В общем виде размер ежегодных амортизационных отчислений определяется
 ,
где Ф л - ликвидационная стоимость ОПФ;
Т а -амортизационный период.
При движении основных фондов в течение планового периода - года (выбытие, покупка, создание) рассчитывается среднегодовая стоимость ОПФ. Затем этот показатель используется во всех расчетах
 ,
где г-количество месяцев, отработанных вводимыми или выбывающими ОПФ,
Ф п.вв, Ф п.выб - вводимые и выбывающие в течении года ОПФ,
Ф п.н - стоимость ОПФ на начало года.
В практической работе для определения годовой величины амортизационных отчислений используют нормы амортизации. Норма амортизации - это установленный в плановом порядке годовой процент возмещения стоимости ОПФ.

Используются различные методы амортизации ОПФ. В условиях ранее действовавшего хозяйственного механизма применялся традиционный метод, который предусматривал централизованное установление сроков амортизационного периода(нормы амортизации) для всех видов ОПФ, функционирующих на территории страны. Отчисления производились равными долями в течение всего периода.
Во всех странах с развитой рыночной экономикой используются ускоренные методы амортизации.
Известны два основных способа ускорения амортизации основного капитала.
Первый способ - искусственно сокращается продолжительность периодов амортизации и соответственно завышаются годовые нормы амортизации. Например, в США для стимулирования притока капитальных вложений в военно-промышленный комплекс применялся пятилетний срок амортизации основного капитала. Это позволяло фирмам в первые пять лет вернуть вложенный капитал в виде амортизационного фонда. Кроме того, в этот период за счет высоких амортизационных отчислений уменьшается размер прибыли, облагаемой налогом, а следовательно, и величина самого налога. Льготы за счет ускоренной амортизации иногда справедливо сравнивают с беспроцентной ссудой.
Короткий срок амортизации не соответствует и не должен соответствовать фактическим срокам службы оборудования до списания.
Сумма амортизации, рассчитанная по нормам от стоимости ОПФ, означает только верхнюю границу годовых отчислений. В зависимости от финансового положения в рамках этой суммы фирма может начислить и меньшую величину амортизации.
Второй способ заключается в том, что без сокращения установленных государством нормативных сроков службы отдельным фирмам разрешаются в первые годы амортизационные отчисления в повышенных размерах по сравнению с равномерным методом, с соответствующим их снижением в последующие годы.
В качестве специальных применяются различные методы ускоренной амортизации, например, метод уменьшающегося остатка (по двойной норме, полуторной и т. д.). При этом ежегодная норма амортизации вдвое выше, чем годовая норма амортизации при равномерном методе для этого же нормативного срока службы.
Например, при нормативном сроке службы 10 лет ежегодная норма амортизации будет 20% вместо 10% при равномерном методе, то есть вдвое больше. Но ежегодные суммы амортизации с использованием данной нормы определяются не от неизменной в течение всего периода амортизации первоначальной стоимости ОПФ, а от постепенно уменьшающейся недоамортизированной стоимости. Поэтому годовые суммы амортизации так-
же постепенно снижаются с увеличением срока службы средств труда. Если средство труда стоит 2000 руб., при десятилетнем нормативном сроке службы годовые суммы амортизационных отчислений составят: в первый год 400 руб., во второй - 320 руб., в третий - 256 руб. и т. д. За пятый год отчисления составят уже только 164 руб.
В ряде случаев применяется метод, сочетающий прогрессивную и регрессивную системы амортизации. В первые год-два освоения новой техники практикуется низкая норма амортизации, а затем ее годовая норма резко возрастает, и в последующие годы осуществляется амортизация по регрессивной системе. Такой метод амортизации целесообразно применять при внедрении дорогостоящей сложной техники с продолжительным периодом наладки и освоения.
Ремонт основных фондов. Одной из форм воспроизводства ОПФ является капитальный ремонт, который возмещает частичный износ основных фондов заменой изношенных конструкций и деталей более совершенными и экономичными, улучшающими эксплуатационные показатели реконструируемых объектов.
В настоящее время все фирмы независимо от подчиненности и форм собственности включают расходы на все виды ремонта ОПФ (текущего, капитального) в состав затрат на производство и реализацию продукции (работ, услуг). При этом фирма может самостоятельно выбирать вариант затрат на ремонт:
1. Непосредственно после его осуществления. Этот вариант целесообразно использовать при проведении ремонта ОПФ хозяйственным способом, силами персонала вспомогательных цехов;
2. Из создаваемого на предприятии ремонтного фонда (резерва денежных средств). При выполнении ремонтных работ подрядным способом предпочтительнее;
3. С последующим ежемесячным списанием на производственные затраты. Этот вариант применим при капитальном ремонте арендатором арендованных (на условиях текущей аренды) ОПФ.
Показатели уровня использования ОПФ
Существуют общие и частные показатели.
К общим относятся фондоотдача и фондоемкосгь. Фондоотдача показывает выпуск продукции в расчете на 1 рубль ОПФ.
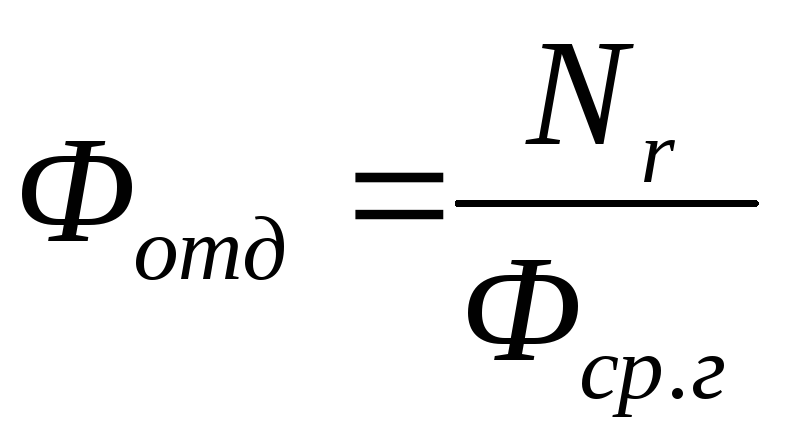 ,
где N r -годовой выпуск продукции в стоимостном выражении (товарной, валовой или чистой).
Величина, обратная фовдоотдаче, называется фондоемкосгью и показывает величину основных фовдов, приходящуюся на 1 рубль выпускаемой продукции
 .
В некоторых случаях используется показатель рентабельности основных фондов
 .
Частные показатели характеризуют уровень использования отдельных групп основных фондов.
Коэффициент экстенсивного использования оборудования характеризует уровень его использования по времени. Определяется по каждой группе однотипного оборудования
 ,
где F ф - фактически отработанное время,
F пл - запланированное время работы оборудования (режимный или плановый фонд времени).
Коэффициент сменности оборудования характеризует степень интенсификации производства:
 ,
где f 1 , f 2 , f 3 - число фактически отрабатываемых машино-смен в 1, 2, 3 сменах,
n - общее количество машин и оборудования, которыми располагает предприятие, цех.
Коэффициент интенсивного использования оборудования характеризует уровень использования техники по мощности и производительности:
 ,
технически обоснованная норма времени на единицу продукции, Чакт - фактически затраченное время на изготовление единицы продукции.
Интегральный коэффициент использования машин и оборудования:
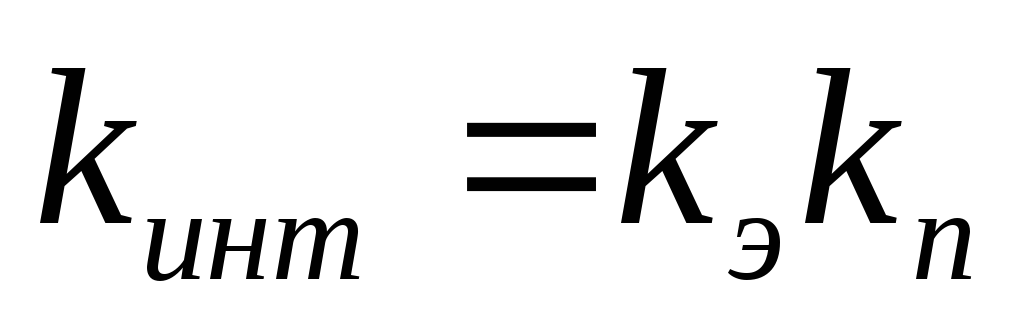 .
Которые в течение всего производственного процесса переносят по частям свою стоимость на изготавливаемую продукцию.
Так основные фонды предприятия представляют собой материально-техническую базу производства абсолютно любой предпринимательской деятельности.
Выступают они в форме сооружений, зданий, машин, оборудования, приборов, передаточных устройств, вычислительной техники, рабочего скота, внутрихозяйственных дорог, транспортных средств, многолетних насаждений, а также земельных участков и любые объектов природопользования. Кроме того к этим активам также относятся арендованные основные фонды и капитальные вложения для улучшения земель.
Основные фонды предприятия имеют исключительную важность для функционирования любого предприятия, а вопрос об их эффективном использовании является ключевым для производства. Эффективность их использования определяется прогрессивностью их структуры, степенью износа.
Классифицируются основные фонды по назначению и сфере их применения. По этому критерию они делятся на производственные основные фонды и непроизводственные.
Первая группа функционирует в производстве в виде совокупности перенося свою стоимость на готовую продукцию, пополняются эти средства за счет капитальных вложений. Вторая группа средств предназначена для обслуживания процесса производства (жилые дома, детсады больницы и пр.), она пополняется за счет национального дохода.
Производственные фонды предприятия по функциям делятся на:
· здания (цеха и административные здания);
· сооружения (скважины, выработки, пр.);
· передаточные устройства;
· машины и оборудование;
· транспортные средства;
· инструменты;
· инструменты, инвентарь и пр.основные фонды.
По степени участия в производстве основные фонды предприятия могут быть активными (оказывают прямое воздействие на изменение машины, инвентарь, пр.) и пассивные (обеспечивают оптимальное функционирование активных фондов: здания, сооружения, пр.).
По степени использования фонды предприятия делятся на: находящиеся в эксплуатации, в резерве, в стадии достройки, реконструкции или частичной ликвидации и находящиеся на консервации.
По отраслевому признаку фонды делят на промышленности, сельского хозяйства и т.д.
По правам предприятия на фонды, они делятся на объекты, принадлежащие организации или фирме на правах собственности; объекты, находящиеся в оперативном управлении; объекты, полученные в аренду.
Технологическая структура характеризует распределение основных фондов по структурным частя предприятия в процентной выражении по отношению к их общей стоимости.
Возрастная структура характеризует разделение фондов по возрастным характеристикам (до 5 лет; от 5 до 10 лет; от 10 лет до 15 лет; от 15 до 20 лет; свыше 20). По этому признаку можно высчитать оборудования как Задача предприятия заключается в том, чтобы не дожидаться чрезмерного старения фондов, которые определяют общие результаты работы предприятия. В связи с этих необходимо вовремя проводить текущие плановые ремонты оборудования и их постоянное обслуживание специалистами.
Возмещение износа основных фондов проводится через амортизационные отчисления. Понятие амортизации связано с постепенным переносом стоимости основных фондов на продукции с целью накопления денежных средств для их реновации (полного восстановления). Денежное выражение сути амортизации - это амортизационные отчисления. Они включаются в себестоимость производимой продукции.
Для осуществления производственного процесса необходимо взаимодействие средств производства с рабочей силой.
Средства производства представляют собой совокупность двух различных по экономическому содержанию частей: средств (орудий) труда и предметов труда. Цель производственного процесса – создание материальных благ. В реализации этой цели средства и предметы труда выполняют различную роль. Предметы труда передают продукту свои естественные свойства и образуют его материальную основу. Преобразование предметов труда осуществляется с помощью орудий труда (аппаратов, механизмов, приборов и т.д.). Средства и предметы труда участвуют в создании стоимости товара. Средства и предметы труда, используемые в химической промышленности, в совокупности образуют производственные фонды. В зависимости от характера участия в создании стоимости товара производственные фонды отрасли делятся на внеоборотные (основной капитал) и оборотные (оборотный капитал). Внеоборотные фонды включают в себя основные средства, нематериальные активы и долгосрочные финансовые вложения. Основными средствами называется имущество предприятия со сроком полезного использования более одного года. Они участвуют в процессе производства длительное время, сохраняя при этом свою первоначальную вещественную форму. Их стоимость переносится на продукцию не сразу, а частями, по мере износа.
Нематериальные активы – это объекты долгосрочного пользования, не имеющие физической основы, но имеющие стоимостную оценку и приносящие доход: права пользования патентами, лицензиями, ноу-хау, программными продуктами, организационные расходы, товарные знаки и др. Как и основные средства, нематериальные активы переносят свою стоимость на создаваемый продукт не сразу, а частями по мере амортизации (износа). К финансовым вложениям относят инвестиции организации в государственные ценные бумаги (облигации и другие долговые обязательства), ценные бумаги и уставные капиталы других организаций, предоставленные другим организациям займы. Финансовые вложения на срок более 1 года считаются долгосрочными, а на срок до 1 года – краткосрочными. В состав внеоборотных фондов включают долгосрочные финансовые вложения. Оборотные фонды в отличие от основных, полностью потребляются в каждом производственном цикле, меняют свою вещественную форму и полностью переносят свою стоимость на продукт. В состав оборотных средств входят производственные запасы и затраты (материальные оборотные средства), денежные средства и средства в текущих расчетах. Соотношение между внеоборотными и оборотными фондами зависит от особенностей отрасли.
2 Понятие, классификация и структура основных производственных фондов (ОПФ). По функциональному назначению основные фонды делятся на производственные и непроизводственные. К производственным основным фондам относятся те средства труда, которые непосредственно участвуют в производственном процессе (машины, оборудование и т.п.), создают условия для его нормального осуществления (производственные здания, сооружения, электросети и др.) и служат для хранения и перемещения предметов. Непроизводственные основные фонды – это основные фонды которые непосредственно не участвуют в производственном процессе (жилые дома, детские сады, школы, больницы и др.), но находящиеся в ведении промышленных предприятий. По классификации (по натурально-вещественному признаку) ОПФ делятся на следующие большие группы:
1. Здания (кроме жилых) - корпуса цехов, заводоуправления, мастерских и др. Инвентарным объектом в данной группе считается каждое отдельно стоящее здание или пристройка, если она имеет самостоятельное хозяйственное значение (склад, гараж), вместе со всеми коммуникациями (освещение, отопление, вентиляция, водо- и газоснабжение, лифтовое хозяйство, внутренние телефоны и др.), обеспечивающими нормальную эксплуатацию.
2. Сооружения - шахты, мосты, водохранилища, автодороги, нефтяные и газовые скважины и др. - это инженерно-строительные объекты, предназначенные для создания условий, необходимых для выполнения определенных функций в процессе производства. Инвентарный объект - отдельное сооружение со всеми устройствами.
3. Жилища - щитовые домики, плавучие дома, прочие помещения, используемые для жилья, в том числе исторические памятники, относящиеся к жилым домам. При этом передвижные домики как производственного назначения (например, котельные, АТС), так и непроизводственного (например, бытовки для рабочих) следует относить к зданиям.
4. Машины и оборудование:
· силовые машины и оборудование (атомные реакторы, паровые двигатели, турбины, двигатели внутреннего сгорания и др.), которые либо производят электроэнергию или тепловую энергию, либо преобразуют ее в механическую энергию движения;
· рабочие машины и оборудование (станки, аппараты), которые предназначены для механического, термического, химического и другого технологического воздействия на предмет труда;
· измерительные и регулирующие приборы (весы, манометры, оборудование для дистанционного контроля, сигнализации, приборы и аппаратура лабораторий и т.п.), которые предназначены для измерения различных параметров работы техники, проверки качества материалов, сырья, готовой продукции и т.д.; средства связи; оргтехника; вычислительная техника; прочие машины и оборудование, не вошедшие в названные группы (пожарные машины, оборудование АТС).
В состав инвентарного объекта всей группы «Машины и оборудование» входят приспособления, принадлежности и приборы, составляющие с ними единое целое.
5. Средства транспортные - средства передвижения людей, различных грузов.
6. Инвентарь производственный применяют либо для облегчения ручного труда, либо для присоединения к машинам для усиления их мощности. В состав производственного инвентаря относят предметы, участвующие в процессе производства, но которые нельзя отнести к оборудованию или сооружениям (например, электродрели, вибраторы, отбойные молотки, верстаки, рабочие столы, контейнеры, тара для сыпучих и штучных материалов и т.п.). В состав хозяйственного инвентаря включают предметы, которые непосредственно в производственном процессе не используются (например, часы, барометры, спортивный инвентарь и т.п.).
Инвентарный объект - предмет, выполняющий самостоятельные функции и не являющийся частью другого объекта.
7. Скот рабочий, продуктивный и племенной (кроме молодняка и скота для убоя). Инвентарный объект - взрослое животное.
8. Насаждения многолетние. Инвентарный объект - парк, сквер, сад, часть закрепленной за организацией улицы, плодово-ягодные насаждения, озеленительные и декоративные насаждения на улицах, на территории организации и др.
9. Материальные основные фонды, не включенные в другие группировки, - библиотечные фонды, капитальные затраты в арендованные основные средства и т.п.).
Для анализа качественного состояния основных средств на предприятии необходимо знать их структуру. Структура ОПФ – это соотношение отдельных видов ОПФ в общей их стоимости.
Таблица 1 Анализ структуры ОПФ
По степени участия в производственном процессе ОПФ делятся на активные и пассивные. Активная часть (машины, оборудования) непосредственно влияет на производство, количество и качество продукции (услуг). Пассивные элементы (здания, сооружения) создают необходимые условия для производственного процесса. Прогрессивность структуры ОПФ характеризуется ростом удельного веса активной части ОПФ (рабочих машин и оборудования). . Это связано с тем, что объем выпуска продукции, производственная мощность предприятия, другие экономические показатели работы предприятия в значительной мере зависят от величины активной части ОПФ. Поэтому повышение ее доли до оптимального уровня является одним из направлений совершенствования структуры ОПФ на предприятии. По данным таблицы рассчитать и сопоставить прогрессивность структуры активной части ОПФ двух заводов, производящих одинаковую продукцию: 1 , 2 .
За последние годы в связи с неуклонным ростом номенклатуры продукции и темпов ее обновления характер промышленных предприятий изменился. Управление предприятием стало невозможным без эффективного планирования его деятельности и контроля реализации планов. Удовлетворение запросов потребителей потребовало ускорения организации выпуска новой продукции, т.е. гибкого развития предприятий. К элементам гибкого развития предприятия следует отнести и процесс производства конкурентоспособной продукции в условиях ограниченных финансовых возможностей с использованием всех имеющихся ресурсов.
В условиях рынка при освоении новых сфер деятельности идеология бюджетирования как элемента стратегического контроля становится основным инструментом корпоративного управления.
Формирование бюджета компании - основы финансового менеджмента и экономического регулятора отношений между ее структурными подразделениями и внешней средой - является одним из основных факторов обеспечения конкурентоспособности.
Средства производства, находящиеся в распоряжении заводов, подразделяются на средства труда (здания, машины, станки) и предметы труда (материалы, полуфабрикаты, топливо, локомотивы и вагоны).
Средства производства образуют производственные фонды, которые делятся на основные и оборотные.
Основные производственные фонды (ОПФ) - это средства труда, которые полностью или частично сохраняют свою натурально-вещественную форму в течение многих производственных циклов (обычно годы) и переносят свою стоимость на готовую продукцию по частям, по мере изнашивания.
Результаты современного производства все больше определяются обновлением и совершенствованием производственных фондов и зависят от степени их использования.
Основные фонды по составу, назначению, выполняемым в производственном процессе функциям принято подразделять на следующие группы, которые характеризуют их структуру: здания, сооружения, передаточные устройства, машины и оборудование, транспортные средства, инструменты, производственный и хозяйственный инвентарь.
По роли в производственном процессе различают активную и пассивную части основных фондов.
Активные основные фонды - это орудия труда, непосредственно воздействующие на выпуск продукции, т.е. участвующие в превращении предметов труда в готовую продукцию. Это машины и оборудование, установленные в основных цехах предприятий, регулируемые приборы и устройства, инструменты.
Пассивными основными фондами считают такие, которые обеспечивают нормальное функционирование активной части фондов. Это здания, дороги, силовые установки, питающие рабочие машины электроэнергией, передаточные устройства, доставляющие эту энергию, транспортные средства.
Первоначальная стоимость основных средств выражается в ценах их приобретения или ввода в действие. По этим ценам учитывают основные фонды в балансе предприятия и начисляют амортизацию. Первоначальная стоимость оборудования, включаемого в состав основных фондов, складывается из цены приобретения, транспортных расходов по доставке и затрат на строительно-монтажные работы (сооружение фундамента, монтаж и отладка).
Восстановительная стоимость представляет собой стоимость воспроизводства основных фондов. Она учитывает те же затраты, что и первоначальная стоимость, но в современных условиях, и позволяет сравнивать объемы основных фондов по предприятиям. Для этих целей периодически проводят инвентаризацию и переоценку основных средств.
Полная (первоначальная и восстановительная) стоимость - это стоимость основных фондов в новом, неизношенном состоянии. По полной стоимости фонды учитывают на балансе завода в течение всего периода их функционирования.
Остаточная стоимость исчисляется как разность между полной первоначальной стоимостью и суммой износа. Она выражает ту часть стоимости основных фондов, которая еще не перенесена на стоимость изготовленной с их помощью продукции, и определяется по формуле:
Ф срг = Ф нг + (Ф вв* п) / 12 - Ф выб * (12 - п) / 12, (1.1)
где Ф срг - среднегодовая стоимость основных средств;
Ф нг - первоначальная (балансовая) стоимость основных средств;
Ф вв - стоимость введенных основных средств;
п - число месяцев функционирования введенных/выбывших основных средств;
Ф выб - ликвидационная стоимость;
Фондоотдача определяется отношением объема выпущенной продукции к стоимости основных производственных фондов, рассчитывается по формуле:
Ф отд = V вп / Ф срг , ( 1.2)
где Ф отд - фондоотдача;
V вп - объем выпуска продукции;
Ф срг - среднегодовая стоимость основных средств.
Фондоемкость - является обратным показателем фондоотдачи и показывает количество основных фондов, необходимых для производства продукции на 1 рубль. Определяется по формуле:
Ф емк = Ф срг / V вп , (1.3)
где Ф емк - фондоемкость.
Фондовооруженность показывает долю основных производственных фондов, приходящуюся на одного рабочего, то есть характеризует уровень обеспеченности производственного персонала средствами производства. Рассчитывается по формуле:
Ф воор = Ф срг / Ч сп , (1.4)
где Ф воор - фондовооруженность;
Ч сп - списочная численность персонала.
Рентабельность продаж - показатель финансовой результативности деятельности организации, показывающий какую часть выручки организации составляет прибыль. При этом в качестве финансового результата в расчете могут использоваться различные показатели прибыли. Определяется по формуле:
R=П/С*100%, (1.5)
где R - рентабельность продаж;
П - прибыль от продаж;
С - себестоимость.
Расчеты среднегодовой стоимости основных фондов производят по данным балансового отчета. В свою очередь этот показатель служит основой для расчета показателей эффективности использования основных фондов и изучения динамики изменения их величины.
Важное значение в системе показателей оценки движения основных фондов имеет и характеристика интенсивности их обновления.
Для этого рассчитывают коэффициент обновления основных фондов за определенный период:
К обн = Ф введ / Ф кон. г , . ( 1.6)
где К о6н - коэффициент обновления;
Ф введ - стоимость вновь введенных (поступивших) основных фондов за определенный период;
Ф кон. г. - стоимость основных фондов на конец года (периода), за который анализируют основные фонды.
Процесс обновления основных фондов предполагает изучить и характер их выбытия. Оценку этого процесса проводят по коэффициенту выбытия основных фондов за определенный период:
К выб = Ф выб / Ф нач , ( 1.7)
где К вы6 - коэффициент выбытия;
Ф выб - стоимость выбывающих основных фондов за определенный период;
Ф нач - стоимость основных фондов на начало того же периода.
Процессы обновления и выбытия основных фондов должны быть взаимно оценены. Для этого изучают коэффициент прироста основных фондов:
К прир = (Ф введ - Ф выб ) /Ф нг , ( 1.8)
где К прир - коэффициент прироста основных фондов;
Ф нг - стоимость основных фондов на начало периода.
Сущность основных фондов, их состав и структура
Основные фонды - это средства труда, которые многократно участвуют в производственном процессе, сохраняя при этом свою натуральную форму, постепенно изнашиваясь, переносят свою стоимость по частям на вновь создаваемую продукцию. К ним относят фонды со сроком службы более одного года и стоимостью более 100 минимальных месячных заработных плат. Основные фонды подразделяются на производственные и непроизводственные фонды.
Производственные фонды участвуют в процессе изготовления продукции или оказания услуг (станки, машины, приборы, передаточные устройства и т.д.).
Непроизводственные основные фонды не участвуют в процессе создания продукции (жилые дома, детские сады, клубы, стадионы, поликлиники, санатории и т.д.).
Выделяются следующие группы и подгруппы основных производственных фондов:
- Здания (архитектурно-строительные объекты производственного назначения: корпуса цехов, складские помещения, производственные лаборатории и т.д.).
- Сооружения (инженерно-строительные объекты, создающие условия для осуществления процесса производства: тоннели, эстакады, автомобильные дороги, дымовые трубы на отдельном фундаменте и т.д.).
- Передаточные устройства (устройства для передачи электроэнергии, жидких и газообразных веществ: электросети, теплосети, газовые сети, трансмиссии и т.д.).
- Машины и оборудования (силовые машины и оборудование, рабочие машины и оборудование, измерительные и регулирующие приборы и устройства, вычислительная техника, автоматические машины, прочие машины и оборудование и пр.).
- Транспортные средства (тепловозы, вагоны, автомобили, мотоциклы, кары, тележки и т.д., кроме конвейеров и транспортеров, включаемых в состав производственного оборудования).
- Инструмент (режущий, ударный, давящий, уплотняющий, а также различные приспособления для крепления, монтажа и т.д.), кроме специального инструмента и специальной оснастки.
- Производственный инвентарь и принадлежности (предметы для облегчения выполнения производственных операций: рабочие столы, верстаки, ограждения, вентиляторы, тара, стеллажи и т.п.).
- Хозяйственный инвентарь (предметы конторского и хозяйственного обеспечения: столы, шкафы, вешалки, пишущие машинки, сейфы, множительные аппараты и т.п.).
- .Прочие основные фонды. В состав этой группы включают библиотечные фонды, музейные ценности и т.д.
Удельный вес (в процентах) различных групп основных фондов в общей стоимости их на предприятии представляет структуру основных фондов. На предприятиях машиностроения в структуре основных фондов наибольший удельный вес занимают: машины и оборудование - в среднем около 50%; здания около 37%.
В зависимости от степени непосредственного воздействия на предметы труда и производственную мощность предприятия основные производственные фонды подразделяют на активные и пассивные. К активной части основных фондов относят машины и оборудование, транспортные средства, инструменты. К пассивной части основных фондов относят все остальные группы основных фондов. Они создают условия для нормальной работы предприятия.
Учет и оценка основных фондов
Основные фонды учитываются в натуральном и стоимостном выражении. Учет основных фондов в натуральном выражении необходимы для определения технического состава и баланса оборудования; для расчета производственной мощности предприятия и его производственных подразделений; для определения степени его износа, использования и сроков обновления.
Исходными документами для учета основных фондов в натуральном выражении являются паспорта оборудования, рабочих мест, предприятия. В паспортах приводится подробная техническая характеристика всех основных фондов: год ввода в эксплуатацию, мощность, степень изношенности и т.д. В паспорте предприятия содержатся сведения о предприятии (производственный профиль, материально-техническая характеристика, технико-экономические показатели, состав оборудования и т.д.), необходимые для расчета производственной мощности.
Стоимостная (денежная) оценка основных фондов необходима для определения их общей величины, состава и структуры, динамики, величины амортизационных отчислений, а также оценки экономической эффективности их использования.
Существуют следующие виды денежной оценки основных фондов:
- Оценка по первоначальной стоимости, т.е. по фактическим затратам, произведенным в момент создания или приобретения (включая доставку и монтаж), в ценах того года, в котором они изготовлены или приобретены.
- Оценка по восстановительной стоимости, т.е. по стоимости воспроизводства основных фондов на момент переоценки. Эта стоимость показывает во сколько обошлось бы создание или приобретение в данное время ранее созданных или приобретенных основных фондов.
- Оценка по первоначальной или восстановительной с учетом износа (остаточной стоимости), т.е. по стоимости, которая еще не перенесена на готовую продукцию.
Остаточная стоимость основных фондов Фост определяется по формуле:
Фост = Фнач*(1-На*Тн),
где Фнач - первоначальная или восстановительная стоимость основных фондов, руб.; На - норма амортизации, %; Тн - срок использования основных фондов.
При оценке основных фондов различают стоимость на начало года и среднегодовую. Среднегодовая стоимость основных фондов Фсрг определяется по формуле:
Фсрг = Фнг + Фвв*n1/12 - Фвыб*n2/12,
где Фнг - стоимость основных фондов на начало года, руб.; Фвв - стоимость введенных основных фондов, руб.; Фвыб - стоимость выбывших основных фондов, руб.; n1 и n2 - количество месяцев функционирования введенных и выбывших основных фондов, соответственно.
Для оценки состояния основных фондов применяются такие показатели, как коэффициент износа основных фондов, который определяется как отношение стоимость износа основных фондов к полной их стоимости; коэффициент обновления основных фондов, рассчитываемый как стоимость введенных основных фондов в течение года приходящаяся на стоимость основных фондов на конец года; коэффициент выбытия основных фондов, который равен стоимости выбывших основных фондов деленной на стоимость основных фондов на начало года.
В процессе функционирования основные фонды подвергаются физическому и моральному износу. Под физическим износом понимается утрата основными фондами своих технических параметров. Физический износ бывает эксплуатационный и естественный. Эксплуатационный износ является следствием производственного потребления. Естественный износ происходит под воздействием природных факторов (температуры, влажности и т.п.).
Моральный износ основных фондов является следствием научно-технического прогресса. Существуют две формы морального износа:
Форма морального износа, связанная с удешевлением стоимости воспроизводства основных фондов в результате совершенствования техники и технологии, внедрение прогрессивных материалов, повышения производительности труда.
Форма морального износа, связанная с созданием более совершенных и экономичных основных фондов (машин, оборудования, зданий, сооружений и т.д.).
Оценка морального износа первой формы может быть определена как разность между первоначальной и восстановительной стоимостью основных фондов. Оценка морального износа второй формы осуществляется путем сравнения приведенных затрат при использовании устаревших и новых основных фондов.
Амортизация основных фондов
Под амортизацией понимается процесс перенесения стоимости основных фондов на создаваемую продукцию. Осуществляется этот процесс путем включения части стоимости основных фондов в себестоимость произведенной продукции (работы). После реализации продукции предприятие получает эту сумму средств, которую использует в дальнейшем для приобретения или строительства новых основных фондов. Порядок начисления и использования амортизационных отчислений в народном хозяйстве устанавливается правительством.
Различают сумму амортизации и норму амортизации. Сумма амортизационных отчислений за определенный период времени (год, квартал, месяц) представляет собой денежную величину износа основных фондов. Сумма амортизационных отчислений, накопленная к концу срока службы основных фондов, должна быть достаточной для полного их восстановления (приобретения или строительства).
Величина амортизационных отчислений определяется исходя из норм амортизации. Норма амортизации - это установленный размер амортизационных отчислений на полное восстановление за определенный период времени по конкретному виду основных фондов, выраженный в процентах к их балансовой стоимости.
Норма амортизации дифференцирована по отдельным видам и группам основных фондов. Для металлорежущего оборудования массой свыше 10т. применяется коэффициент 0,8, а массой свыше 100т. - коэффициент 0,6. По станкам металлорежущем с ручным управлением применяются коэффициенты: по станкам классов точности Н,П - 1,3; по прецизионным станкам класса точности А, В, С - 2,0; по станкам металлорежущим с ЧПУ, в том числе обрабатывающим центрам, автоматам и полуавтоматам без ЧПУ - 1,5. Основным показателем, предопределяющим норму амортизации, является срок службы основных фондов. Он зависит от срока физической долговечности основных фондов, от морального износа действующих основных фондов, от наличия в народном хозяйстве возможности обеспечить замену устаревшего оборудования.
Норма амортизации определяется по формуле:
На = (Фп – Фл)/ (Тсл * Фп),
где На - годовая норма амортизации, %;
Фп - первоначальная (балансовая) стоимость основных фондов, руб.;
Фл - ликвидационная стоимость основных фондов, руб.;
Тсл - нормативный срок службы основных фондов, лет.
Амортизируются не только средства труда (основные фонды), но и нематериальные активы. К ним относят: права пользования земельными участками, природными ресурсами, патенты, лицензии, ноу-хау, программные продукты, монопольные права и привилегии, торговые знаки, торговые марки и др. Амортизация по нематериальным активам исчисляется ежемесячно по нормам, установленным самим предприятием.
Имущество предприятий, подлежащее амортизации объединяется в четыре категории:
- Здания, сооружения и их структурные компоненты.
- Легковой автотранспорт, легкий грузовой автотранспорт, конторское оборудование и мебель, компьютерная техника, информационные системы и системы обработки данных.
- Технологическое, энергетическое, транспортное и иное оборудование и материальные активы, не включенные в первую и вторую категории.
- Нематериальные активы.
Годовые нормы амортизации составляют: для первой категории - 5%, для второй категории - 25%, для третьей категории - 15%, а для четвертой категории амортизационные отчисления осуществляются равными долями в течении срока существования соответствующих нематериальных активов. Если невозможно определить срок использования нематериального актива, то срок амортизации устанавливается в 10 лет.
В целях создания экономических условий для активного обновления основных фондов и ускорения научно-технического прогресса признано целесообразным применение ускоренной амортизации активной части (машин, оборудования и транспортных средств), т.е. полное перенесение балансовой стоимости этих фондов на создаваемую продукцию в более короткие сроки, чем это предусмотрено в нормах амортизационных отчислений. Ускоренная амортизация может производиться в отношении основных фондов, используемых для увеличения выпуска средств вычислительной техники, новых прогрессивных видов материалов, приборов и оборудования, расширение экспорта продукции.
В случае списания основных фондов до полного перенесения их балансовой стоимости на себестоимость выпускаемой продукции недоначисленные амортизационные отчисления возмещаются за счет прибыли, остающейся в распоряжении предприятия. Эти денежные средства используются в таком же порядке, как и амортизационные отчисления.
Использование основных фондов
Основными показателями, отражающими конечный результат использования основных фондов, являются: фондоотдача, фондоемкость и коэффициент использования производственной мощности.
Фондоотдача определяется отношением объема выпущенной продукции к стоимости основных производственных фондов:
Кф.о. = N/Фс.п.ф.,
где Кф.о. - фондоотдача;
N - объем выпущенной (реализованной) продукции, руб.;
Фс.п.ф. - среднегодовая стоимость основных производственных фондов, руб.
Фондоемкость - величина обратная фондоотдаче. Коэффициент использования производственной мощности определяется как отношение объема выпущенной продукции к максимально возможному выпуску продукции за год.
Основными направлениями улучшения использования основных фондов являются:
- техническое совершенствование и модернизация оборудования;
- улучшение структуры основных фондов за счет увеличения удельного веса машин и оборудования;
- повышение интенсивности работы оборудования;
- оптимизация оперативного планирования;
- повышение квалификации работников предприятия.