
Дефектный акт на ремонт оборудования образец. Акт дефектации: образец
Дефектный акт – это таблица или перечень недочетов, которые могут быть выявлены специальной комиссией после осмотра строительного объекта. Если таковые имеются, делается соответствующее заключение, в котором указано состояние объекта на данный момент.
При осуществлении ремонтных работ на объекте и фиксировании всех дефектов также оформляется данный акт. Для составления акта необходимо создание выездной комиссии, которая проверит состояние объекта, уровень его износа, наличие тех или иных неисправностей, и скажет, какой нужно произвести ремонт (косметический или капитальный).
Дефектный акт (унифицированная форма ОС-16 ) оформляется в том случае, если будут выявлены дефекты в оборудовании. Оформление акта в любом виде может быть в том случае, если производится осмотр других объектов.
Возможно, вам также потребуются такие акты:
Форма ОС-16. Как заполнить дефектный акт?
В дефектном акте указываются не только недочеты, которые были обнаружены вовремя осмотра здания, но также их количественные характеристики. Следует отметить, что учет стоимостных показателей в акте не ведется. В зависимости от количества заинтересованных сторон необходимо оформить соответствующее количество экземпляров. Рассмотрим основные аспекты, которые указываются в обязательном порядке в дефектном акте.
- Название документа. Объект или работы, где проводился осмотр.
- Наименование оборудования, номер паспорта или маркировка, тип, марка, дата поступления оборудования.
- Месторасположение оборудования, наименование и ОКПО организации изготовителя, организации поставщика, организация-грузоотправитель, перевозчика, монтажной компании.
- Места, где были выявлены дефекты.
- Состав комиссии по оценке объекта на наличие тех или иных дефектов.
После тщательного осмотра комиссия должна указать все найденные неисправности, а также прописать единицы их измерения, а также их количество. После того, как эти данные будут заполнены, по ним необходимо сделать заключение, в котором будут указаны необходимые рекомендации. Для устранения недочетов они должны быть указаны конкретно. Дефектный акт формирует все выявленные комиссией дефекты оборудования и после составляется смета о проведении ремонта оборудования.
Скачать унифицированную форму ОС-16 (дефектный акт). Образец заполнения
В ходе инвентаризационного осмотра или проверки качества ОС (оборудования) экспертной комиссией могут быть выявлены дефекты. Свои выводы в части невозможности устранения этих дефектов или об объеме необходимого ремонта комиссия фиксирует в сформированном по итогам осмотра (проверки) специальном документе - дефектном акте.
Отсутствующий или неправильно составленный дефектный акт часто становится причиной непризнания налоговой инспекций затрат на ремонт (списание) ОС (оборудования) в налоговом учете, что ведет к доначислению налогов и штрафным санкциям.
Составление дефектного акта на списание основных средств (оборудования): образец
Дефектный акт на списание ОС (оборудования) формируется и подтверждается комиссией, утвержденной приказом организации. В комиссию обязательно включаются: назначенный приказом председатель комиссии, главный бухгалтер, сотрудник, ответственный за сохранность ОС (оборудования), и специалист, разбирающийся в технических характеристиках осматриваемого ОС (оборудования). При отсутствии последнего в штате организации для формирования дефектного акта приглашаются сторонние компании, осуществляющие техническую оценку ОС (оборудования).
В дефектном акте на списание ОС (оборудования) указываются следующие обязательные сведения:
- Название акта.
- Дата формирования и утверждения акта.
- Название организации, составляющей акт.
- Название и инвентарный номер объекта.
- Описание дефектов, относящихся к неустранимым с точки зрения физического износа или морального устаревания.
- Технические параметры обнаруженных дефектов и единицы их измерения.
- Должности, фамилии, инициалы и подписи участников комиссии.
Образец дефектного акта на списание основных средств (оборудования) доступен для скачивания на нашем сайте.
ВАЖНО! Дефектный акт относится к документам, содержащим только качественную оценку технического состояния подлежащих списанию (ремонту) ОС (оборудования), и стоимостные показатели в нем не проставляются.
Составление дефектного акта на ремонт ОС (оборудования): образец
Унифицированная форма дефектного акта на ремонт ОС (оборудования) утверждена постановлением Госкомстата России от 21.01.2003 № 7 и имеет название «Акт о выявленных дефектах оборудования» (форма ОС-16).
По своему содержанию представленный документ не является универсальным и для ряда ситуаций фиксирования дефектов неприемлем. К примеру, для отражения дефектов объектов недвижимости эта форма не подходит. В таких случаях организации вправе составить и утвердить собственный бланк дефектного акта с указанием обязательных сведений (пп. 2, 4 ст. 9 закона «О бухучете» от 06.12.2011 № 402-ФЗ).
Основные правила самостоятельного формирования дефектного акта на ремонт ОС (оборудования) аналогичны правилам составления дефектного акта на их списание, изложенным в предыдущем разделе. При этом в обязательных сведениях (п. 5 приведенного нами выше списка) дается описание дефектов, подлежащих устранению сторонним подрядчиком или собственными силами.
С образцом дефектного акта на ремонт основных средств (оборудования) можно ознакомиться на нашем сайте.
Дефектный акт на текущий ремонт представляет собой документ, фиксирующий недостатки и недоработки, выявленные при обследовании помещения специально назначенной комиссией.
Аналогичные акты готовятся при контроле за произведенными работами во многих других сферах: ремонт оборудования, спецтехники, в строительстве.
Предназначение документа
Дефектный акт относится к формам учета, которые составляются организациями, осуществляющими коммерческую деятельность с использованием различного оборудования на балансе. По завершении инспектирования комиссия заполняет бланк с выявленными нарушениями и дает рекомендации относительно их устранения.
Правильное составление акта требуется для организации корректного документооборота по бухгалтерии и отражения текущего состояния средств на балансе.
Во время проведения текущего или капитального ремонта, возникает необходимость контроля за надлежащим исполнением работ. Дефектный акт на текущий ремонт, как и другие формы подобных актов, требуется для первичного учета различными предприятиями, имеющими на балансе недвижимость, прежде всего, административные помещения и промышленные объекты.
Табличные сведения документа позволяют оценить состояние помещений и сформировать перечень мероприятий, требуемых для устранения дефектов. В отличие от сметы, акт содержит конкретные требования выполнить определенные действия для исправления без указания стоимости работ.
Предприятие, оформляющее такие акты, может пользоваться своими формами документа, учитывающими специфику деятельности. Например, в строительных организациях используется форма, позволяющая отразить выявленные при строительстве конструктивные нарушения, которые, ввиду своей значимости по последствиям, могут привести к серьезному повышению стоимости по смете и необходимости применения аварийной схемы.
Акт на текущий ремонт затрагивает жилые и производственные объекты, помещения, которые с определенной периодичностью должны обследоваться на предмет инженерно-технической безопасности. Раз в 5-10 лет помещение, входящее в реестр ремонта, должно быть обследовано на предмет технического соответствия принятым в стране нормам.
Правила заполнения
Соблюдая определенные требования, предприятие ведет контроль за состоянием средств на балансе и, при необходимости, выполняет корректировки. Несмотря на отсутствие унифицированного единого для всех сфер бланка, документ должен был составлен с соблюдением определенных правил.
Требования к оформлению
 Дефектный акт представляет собой форму, в которой должны быть отражены следующие параметры:
- Название обследуемого объекта.
- Перечень представителей, назначенных на составление акта.
- Выявленные недочеты и нарушения.
- Рекомендованные комиссией меры по устранению.
Юридически значимым документ становится только при условии его подписания всеми членами комиссии. В своей работе эксперты руководствуются действующими в России стандартами, включая СНиПы, РОСТ и ГОСТы. После заполнения акта и его подписания ставится печать предприятия, в рамках которого работала комиссия.
Особенности процедуры
Информация из акта должна позволять составить верное представление о расходах на действия по устранению недостатков:
- виды работ;
- мера измерения;
- статьи расходов.
Вторая графа бланка заполняется сведениями о видах предполагаемых видах работ и затратах на их выполнение.
Третья графа приводит единицу измерения согласно общепринятым нормативам (м2, м3 и т.д.)
Надлежаще заполненный акт по каждому из предметов осмотра исключает всякие расхождения между заказчиком и лицом, исполняющим работы.
Обследование помещения включает проверку следующих параметров:
- Состояние фундамента и напольного покрытия.
- Описание стен, проемов, различных конструкций, включая лестницы, балконы, кровлю.
- Сведения о коммуникациях и др.
Каждый из параметров должен быть оценен с точки зрения износа, а по завершении проверки даются конкретные рекомендации.
На видео о составлении акта
Каждый дефектный акт может сопровождаться соответствующими приложениями, к числу которых могут относиться чертежи с обмерами, схемы, фотографии, детальные описания выявленных недостатков.
На любом предприятии со временем появляется оборудование, которое приходит в негодность по тем или иным причинам. Для фиксирования подобных поломок существует специальная документация, которую заполняет ответственное лицо, устанавливая недочеты и фиксируя выполнение необходимых мероприятий для их исправления.
Дефектный акт – это бумага фиксирующая поломки, неисправности и недочеты в любом оборудовании или объекте. Такой документ имеет отношение к первичной документации и основывается на составленном выводе комиссии.
Именно дефектный акт может явиться основанием для списания ОС или изделия, так как в него вносятся данные относительно выявленных недочетов в оборудовании, также в акте указывается вариант их исправления, если комиссия установила, что оборудование подлежит восстановлению.
Важно: дефектный акт необходимо составлять по всем требованиям, так как его неточное формирование зачастую служит отказом налоговой службы в признании расходов на ремонт, что повлечет начисление дополнительных налогов и штрафов.
Акт не содержит цены ремонтных работ или полученного ущерба, он является основанием для составления:
- Сметы для ремонта;
- Отчета о целесообразности проведения ремонта;
- Приказа на выполнение ремонтных работ;
- Списания изношенного объекта. вы узнаете, как правильно составить приказ о списании основных средств.
Важно: документ в обязательном порядке формируется, если оборудование находится на гарантии или сервисном обслуживании.
Как правильно составить и отредактировать дефектную ведомость вы узнаете в этом видео:
Кто и когда составляет акт
При поломке техники для выяснения обстоятельств и размера ущерба собирается специальная комиссия по приказу руководителя организации, которая и занимается составлением подобной документации.
На документе в обязательном порядке должны стоять подписи всех участников осмотра оборудования.
Форма и реквизиты дефектного акта
Данный документ имеет унифицированную форму ОС-16 от 2011 года, однако организация вправе разработать внутренний бланк документа. Обычно это таблица или вариант перечня.
В любом случае документ должен содержать основные данные:
- Название предприятия и сведения о руководстве;
- Порядковый номер акта и дата формирования;
- Основание для составления;
- Перечень комиссии;
- Сведения об оборудовании;
- Данные о выявленных дефектах;
- Рекомендации уполномоченных лиц;
- Выводы;
- Подписи.
Пошаговая инструкция формирования
Формировать документ доступно посредством унифицированной формы или собственного разработанного на предприятии образца, для этого достаточно взять фирменный бланк предприятия с логотипом или лист формата А4.
В данном случае акт должен содержать кроме основных данных и реквизитов:
- Перечень дефектов, признанных неустранимыми;
- Технические параметры изъянов с указанием соответствующих нормативным стандартам замеров.
Списание оборудования
Для списания оборудования, которое считается имуществом организации необходимо составлять бумагу о выявленных недочетах в процессе инвентаризации, обычно данное мероприятие осуществляется перед сдачей годового бухгалтерского отчета.
При плановом осмотре выявляются поломки, признаки износа, которые не возможны к восстановлению, при этом для списания оборудования следует учитывать не первичную цену оборудования, а амортизационный износ.
Важно: акт должен содержать первоначальную цену объекта и сумму затраченную на амортизацию оборудования, и если затраты на ремонт превышают остаточную стоимость следует оборудование списывать.
Что представляет собой и как его составить правильно – узнайте по ссылке.
Заключение
Дефектный акт в роли первичного документа является основанием для составления большого количества документов, а также списания расходов на ремонт при исчислении налога.
Это все указывает на то, что к его составлению необходимо подойти со всей ответственностью, включив в документ, как можно больше подробностей относительно степени износа, размеров, технического состояния и характеристик объекта, так чтобы комиссия смогла сделать объективное заключение по поводу целесообразности проведения ремонтных работ.
Как осуществляется расчет по дефектной ведомости стоимости работ вы узнаете тут:
Дефектный акт на списание различных основных средств, в частности, предметов мебели, представляется собой бланк, в котором экспертной комиссией указывается перечень выявленных в процессе проверки дефектов, изъянов и прочих неисправностей. Этот документ первичного учета (образец дефектного акта находится немного ниже) используют все субъекты предпринимательской деятельности, на балансе которых числится оборудование, предметы мебели и прочие основные фонды.
Дефектный акт на списание различных основных средств (бланк можно скачать в нижней части статьи) составляется в тех случаях, когда оборудование и прочие фонды вышли из строя и не могут использоваться по прямому назначению. Обязанность составлять такой акт (образец размещен немного ниже) возлагается на экспертную комиссию, члены которой назначаются на основании приказа руководства.
Дефектный акт на списание числящихся на балансе основных средств (читатели могут скачать бесплатно бланк), в том числе и предметов мебели, составляется и при проведении плановой инвентаризации.
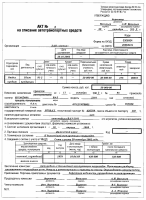
Важно! Если в ходе осмотра оборудования и других основных средств, члены комиссии решат, что предметы мебели и техника подлежит ремонту, они составят другой акт, на основании которого будет проведен ремонт. В том случае если оборудование нельзя привести в рабочее состояние, экспертами заполняется бланк формы ОС 4, 4а (образец расположен выше).
Нюансы
В соответствии с законодательством, действующим на территории Российской Федерации, списание основных средств и предметов мебели может проводиться только на основании правильно составленного дефектного акта (бланк могут заполнять только уполномоченные члены комиссии). В противном случае контролирующий орган признает эту хозяйственную операцию недействительной, что повлечет за собой штрафные санкции и доначисление налогов.
Формирование комиссии
В экспертную комиссию, которая уполномочена составлять дефектный акт (заполненный образец размещен в верхней части статьи) на списание оборудования и других основных средств, должны входить следующие сотрудники:
- главный бухгалтер;
- председатель комиссии;
- специалист, который может оценить техническое состояние фондов;
- кладовщик или сотрудник склада, который ответственен за сохранность оборудования.
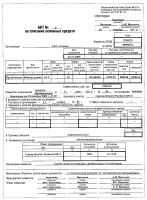
Важно! Если в штате организации не предусмотрена единица специалиста (механика или инженера), то для проведения инвентаризации основных средств приглашается сторонний специалист.
Правила составления
При составлении дефектного акта (образец находится ниже), на основании которого будет списываться основное средство, членами комиссии должны соблюдаться все нормы российского законодательства. Этот документ первичного учета может составляться как на бумажном носителе, так и посредством компьютерной техники. В бланке (заполненный образец размещен в начале текста) должны присутствовать следующие данные:
- Наименование документа (в данном случае указывается акт на списание основных фондов).
- Дата проведения инвентаризации и технического обследования оборудования, техники, мебели.
- Номер (порядковый) документа.
- Наименование организации, на балансе которой числятся основные фонды.
- Реквизиты компании.
- Точное название основного средства, которое совпадает с данными бухгалтерского учета.
- Инвентарный номер осматриваемого объекта.
- Краткое описание выявленных дефектов и поломок, которые стали причиной выхода из строя основного средства. В данном случае указываются изъяны, не подлежащие восстановлению. К этой категории можно причислить и моральный износ, который применяется к высокотехнологичному оборудованию, например, к компьютерной, климатической и цифровой технике.
- Все технические параметры выявленных дефектов.
- Перечень всех членов экспертной комиссии. В обязательном порядке указываются занимаемые должности.
- Подписи уполномоченных лиц.
Дефектный акт на списание различных фондов должен содержать исчерпывающую информацию, касающуюся всех, не подлежащих ремонту поломок. Специалист или представитель контролирующих органов в процессе изучения этого документа первичного учета должен получить полное представление относительно причин ликвидации оборудования, техники и т. д.
В связи с тем, что для бухгалтерии дефектный акт является основным документом, на основании которого ликвидированное средство снимается с учета, то этот бланк должен содержать и все важные цифры:
- стоимость (первоначальная) техники, мебели, оборудования, спецтехники;
- сумма износа, начисленная организацией в процессе использования оборудования в рабочих процессах (начинает начисляться только после ввода в эксплуатацию);
- стоимость всех материальных ценностей, которые присутствуют в составе ликвидируемого основного фонда (экспертами указываются цены и общая сумма всех элементов, которые были реализованы в качестве металлолома, на запасные части, комплектующие и т. д.);
- стоимость затрат, которые пришлось понести организации на проведение ликвидации объекта;
- результат, полученный при определении соотношения полученной выручки (от реализации ликвидированного средства) с понесенными затратами.






